Categoria: Economia, dados e econometria

  • O Estreito de Ormuz pode reabrir. Por que isso importa para o preço do petróleo no mundo inteiro?

    O Estreito de Ormuz pode reabrir. Por que isso importa para o preço do petróleo no mundo inteiro?

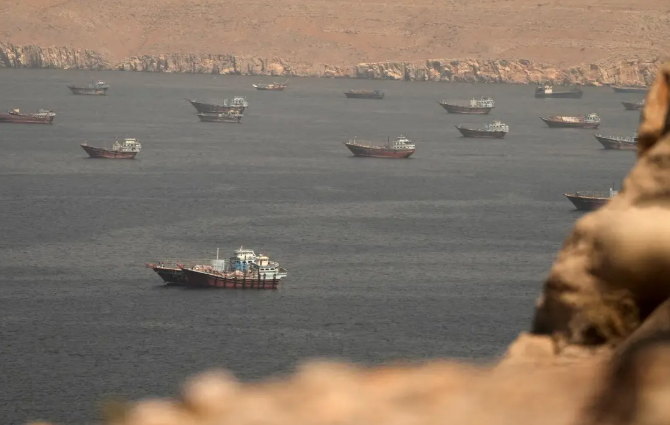
    Irã e Omã discutem um corredor temporário para restabelecer a navegação, enquanto o tráfego pelo estreito permanece muito abaixo do normal. A questão agora não é apenas militar: é logística, energética e inflacionária.

    O petróleo caiu. Mas a notícia não é simplesmente sobre petróleo

    Na manhã desta quarta-feira, 26 de agosto, o preço do petróleo caiu mais de US$ 2 por barril.

    O Brent chegou a recuar cerca de 2,5%, enquanto o WTI caiu mais de 2,5%. Yahoo Finanças

    A explicação imediata foi geopolítica:

    Irã e Omã voltaram a conversar sobre como permitir a navegação pelo Estreito de Ormuz.

    Parece uma notícia distante.

    Mas Ormuz é uma das passagens mais importantes da economia mundial.

    E é por isso que uma negociação entre dois países do Oriente Médio pode alterar o preço de combustíveis, fretes e energia em países que estão a milhares de quilômetros dali.

    O que está acontecendo em Ormuz?

    O Irã e Omã discutiram a criação de um corredor temporário de navegação pelo estreito.

    Também concordaram em trabalhar na retirada de minas da região.

    O ministro das Relações Exteriores de Omã afirmou que esperava anunciar em breve um corredor temporário e medidas práticas para restaurar a navegação segura. Reuters

    Mas há uma ressalva fundamental:

    o estreito ainda não está normalizado.

    Dados preliminares da Kpler indicaram que apenas cinco navios de commodities atravessaram Ormuz na terça-feira.

    A média dos dez dias anteriores era de 15.

    Ou seja:

    a notícia é de possível reabertura, não de reabertura efetiva. Reuters

    Essa distinção é essencial.

    Por que uma passagem tão estreita importa tanto?

    Porque a geografia criou um gargalo.

    O Estreito de Ormuz conecta o Golfo Pérsico ao Golfo de Omã e ao Oceano Índico.

    Antes da guerra, aproximadamente 20% dos embarques globais de petróleo e gás natural liquefeito passavam por essa rota. Reuters

    Não significa que 20% de todo o petróleo consumido no mundo fique necessariamente sem alternativa se Ormuz fechar.

    Existem estoques.

    Existem oleodutos alternativos.

    Existem rotas diferentes.

    Existem transferências de navio para navio.

    Mas significa que uma parcela muito grande da infraestrutura energética mundial foi construída em torno daquela passagem.

    Quando o gargalo desaparece, o mercado respira.

    Quando o gargalo se fecha, o risco aumenta.

    É aqui que entra o conceito de prêmio de risco

    Imagine duas situações.

    Na primeira, um navio consegue atravessar Ormuz com segurança previsível.

    Na segunda, o mesmo navio corre o risco de:

    • ser atacado;
    • ser detido;
    • ter sua carga apreendida;
    • enfrentar minas;
    • precisar de escolta;
    • esperar dias para atravessar;
    • alterar sua rota.

    Mesmo que a quantidade física de petróleo disponível seja a mesma, o custo econômico da operação mudou.

    Seguros ficam mais caros.

    Fretes podem aumentar.

    Empresas precisam manter mais estoque.

    Rotas alternativas podem ser utilizadas.

    E os agentes passam a exigir uma compensação maior pelo risco.

    Isso aparece nos preços.

    Por isso o petróleo caiu antes de o problema ser resolvido

    Mercados não esperam necessariamente que algo aconteça.

    Eles precificam probabilidades.

    Se os investidores acreditam que a navegação em Ormuz tem maior chance de normalização, parte do prêmio de risco desaparece.

    O preço pode cair antes de o primeiro navio atravessar regularmente o estreito.

    Foi exatamente o que aconteceu nesta quarta-feira.

    O Brent caiu para níveis próximos de US$ 86 por barril, enquanto o WTI recuou para perto de US$ 80. Yahoo Finanças

    Mas isso não significa que o mercado tenha declarado a crise encerrada.

    O número dos navios conta uma história diferente

    Na terça-feira, apenas cinco embarcações de commodities passaram pelo estreito.

    Na segunda, foram quatro.

    A média de dez dias era de 15.

    Isso mostra que a atividade continua muito abaixo do padrão esperado. Reuters

    Existe, portanto, uma diferença entre:

    expectativa de normalização

    e

    normalização operacional.

    A primeira já está afetando os preços.

    A segunda ainda não aconteceu.

    E o comércio encontrou maneiras de contornar o problema

    A interrupção de Ormuz não significa que todo o petróleo do Golfo ficou parado.

    A Saudi Aramco aumentou o uso de operações de transferência de petróleo entre navios fora do estreito, especialmente em áreas próximas a Fujairah, nos Emirados Árabes Unidos, e Sohar, em Omã.

    A empresa também realizou embarques de petróleo para a China utilizando essa estratégia logística. Reuters

    Isso é uma resposta típica a um gargalo:

    quando uma rota fica arriscada, o mercado tenta criar outra.

    Mas alternativas normalmente são mais caras e menos eficientes.

    E o Brasil?

    Aqui a questão fica especialmente interessante.

    O Brasil é produtor e exportador de petróleo.

    Isso cria uma situação diferente daquela de países fortemente dependentes de importações.

    Uma alta internacional do petróleo pode:

    prejudicar consumidores, porque combustíveis e derivados podem ficar mais caros;

    mas também

    beneficiar exportadores, porque aumenta a receita potencial das vendas externas.

    Existe, portanto, um efeito distributivo.

    Além disso, petróleo não afeta apenas gasolina.

    Ele influencia:

    • diesel;
    • transporte;
    • fretes;
    • produtos petroquímicos;
    • fertilizantes;
    • custos industriais;
    • inflação.

    Por isso, uma crise energética internacional pode chegar ao consumidor brasileiro mesmo que o país produza grande quantidade de petróleo.

    O verdadeiro risco é a persistência

    Um choque de petróleo pode ser absorvido se durar pouco.

    Empresas utilizam estoques.

    Consumidores ajustam comportamentos.

    Rotas alternativas são encontradas.

    Governos utilizam reservas.

    O problema fica muito maior quando a interrupção se prolonga.

    Nesse caso, o choque pode começar a se espalhar:

    petróleo → combustíveis → transporte → custos → preços → inflação.

    É justamente por isso que bancos centrais acompanham petróleo mesmo quando não conseguem controlá-lo.

    A negociação de hoje é importante, mas não é um acordo de paz

    Essa distinção também merece atenção.

    Irã e Omã estão discutindo um mecanismo de navegação.

    Isso não significa que Teerã e Washington tenham resolvido suas divergências.

    A Reuters informa que os esforços diplomáticos para um acordo mais amplo continuam travados e que o risco para a navegação permanece elevado. Reuters

    Portanto, a possibilidade de um corredor temporário pode reduzir o risco econômico sem necessariamente encerrar o conflito político.

    A pergunta que o mercado está fazendo

    Não é:

    “Ormuz abriu?”

    A pergunta é:

    “Qual é a probabilidade de a navegação voltar a um nível suficientemente normal para reduzir permanentemente o prêmio de risco do petróleo?”

    Essa pergunta é muito mais sofisticada.

    Porque envolve:

    • diplomacia;
    • segurança;
    • logística;
    • seguros;
    • capacidade portuária;
    • rotas alternativas;
    • estoques;
    • comportamento das empresas.

    Conclusão

    O Estreito de Ormuz mostra como a economia mundial depende de pontos geográficos que quase nunca aparecem no cotidiano das pessoas.

    Uma passagem marítima relativamente estreita pode influenciar:

    petróleo → inflação → juros → transporte → indústria → consumo.

    As conversas entre Irã e Omã são, portanto, economicamente relevantes.

    Mas ainda não representam normalização.

    O mercado está antecipando uma possibilidade.

    Os navios ainda precisam confirmar essa possibilidade na prática.

    E essa é a diferença entre uma notícia diplomática e uma mudança econômica efetiva:

    a diplomacia pode reduzir o risco em uma manhã. A logística precisa de tempo para provar que o risco realmente caiu.

    Fontes e referências

    • Reuters, “Iran and Oman plan for temporary Hormuz corridor as impasse with US persists”, 26 ago. 2026. Reuters
    • Reuters, dados sobre o tráfego marítimo em Ormuz, 26 ago. 2026. Reuters
    • Reuters, preços do petróleo após as negociações Irã–Omã, 26 ago. 2026. Yahoo Finanças
    • Reuters, operações alternativas da Saudi Aramco fora de Ormuz.
  • A Braskem entrou em recuperação extrajudicial. O que isso significa? E por que importa para a economia brasileira?

    A Braskem entrou em recuperação extrajudicial. O que isso significa? E por que importa para a economia brasileira?

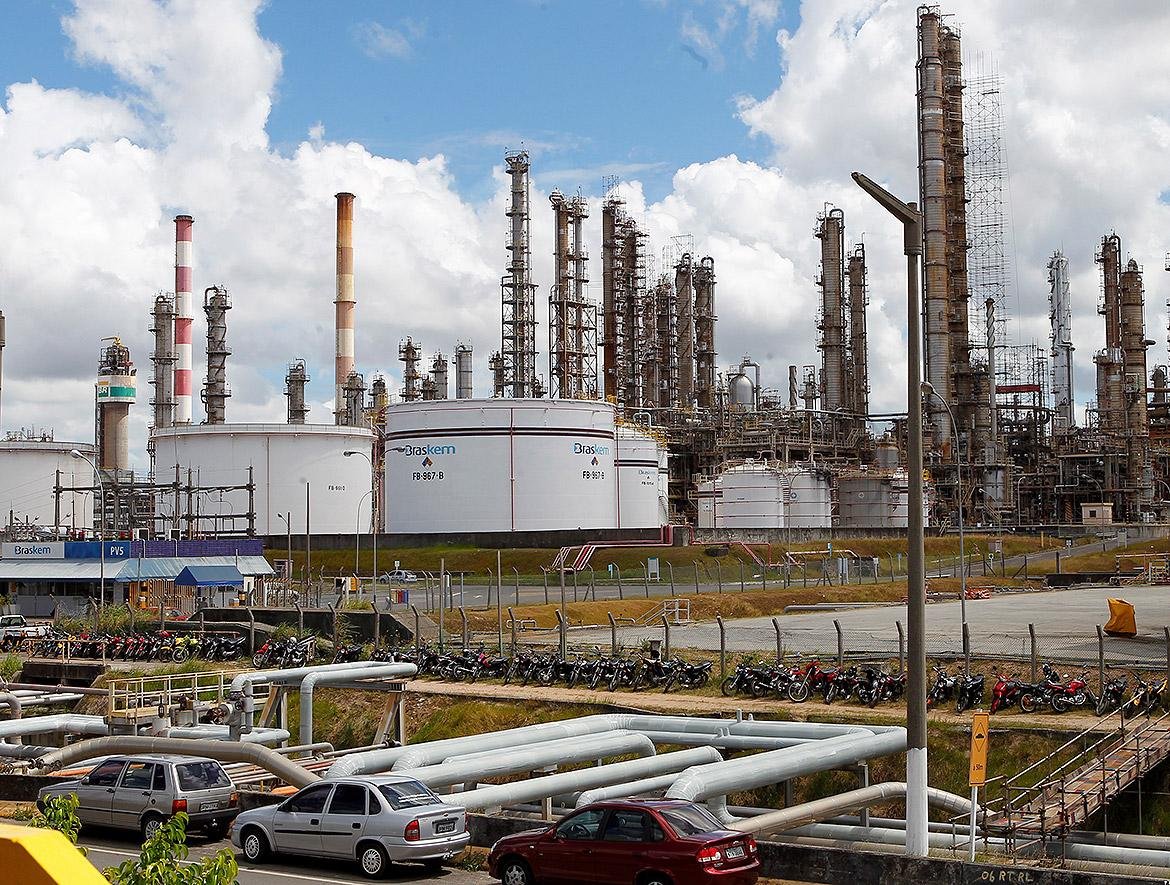
    A petroquímica tem cerca de US$ 10,9 bilhões em dívidas no Brasil. A decisão não significa que a empresa parou de funcionar, mas revela a dimensão de um problema financeiro que envolve credores, acionistas e uma das maiores cadeias industriais do país.

    Recuperação extrajudicial não significa “empresa fechando”

    A expressão assusta.

    Recuperação extrajudicial.

    Para quem não acompanha o mundo empresarial, ela pode parecer sinônimo de falência.

    Não é.

    A recuperação extrajudicial é um mecanismo utilizado para reorganizar determinadas dívidas de uma empresa por meio de um acordo com credores, dentro de um processo juridicamente estruturado.

    A empresa continua existindo.

    Continua operando.

    Continua produzindo.

    O problema está em outro lugar:

    a estrutura de suas obrigações financeiras deixou de ser sustentável nas condições atuais.

    É justamente essa a situação anunciada pela Braskem.

    O tamanho da dívida ajuda a entender a gravidade

    A companhia reconhece cerca de US$ 10,9 bilhões em dívidas no Brasil, aproximadamente R$ 56 bilhões pelo câmbio de 24 de agosto.

    O conselho aprovou o ajuizamento do pedido para criar um ambiente jurídico que permita negociar e implementar a reestruturação. Agência Brasil

    Mas existe uma distinção importante:

    dívida não é automaticamente prejuízo.

    Uma empresa pode ter dívida elevada e continuar saudável se conseguir gerar caixa suficiente para pagar juros e principal.

    O problema surge quando o fluxo de caixa esperado não é suficiente para cumprir as obrigações no ritmo originalmente contratado.

    É aí que começa uma crise de estrutura financeira.

    Pense em uma família

    Imagine uma pessoa que ganha R$ 20 mil por mês.

    Ela possui R$ 500 mil em dívidas.

    Isso parece muito.

    Mas, se as parcelas forem compatíveis com sua renda e seus ativos forem suficientes, a situação pode ser administrável.

    Agora imagine outra pessoa com a mesma dívida, mas que perdeu boa parte da renda.

    O número da dívida não mudou.

    O problema mudou.

    Por isso, para analisar uma empresa endividada, precisamos olhar para:

    dívida + juros + vencimentos + geração de caixa + ativos + perspectivas futuras.

    É a combinação que determina a solvência.

    O que aconteceu com a Braskem?

    A decisão de 24 de agosto não surgiu de repente.

    Em junho, a companhia já havia solicitado proteção financeira judicial, acolhida pela 2ª Vara de Falências e Recuperações Judiciais da Comarca da Capital de São Paulo.

    A proteção suspendeu por 60 dias a execução de determinadas dívidas.

    Esse prazo terminaria em 25 de agosto. Agência Brasil

    A recuperação extrajudicial surge, portanto, como parte de um processo mais amplo de reestruturação financeira.

    Não é um evento isolado.

    É uma nova etapa.

    E por que uma petroquímica importa tanto?

    Porque a Braskem não é apenas uma empresa financeira.

    Ela está no meio de diversas cadeias produtivas.

    A companhia produz resinas termoplásticas e outros produtos utilizados por diferentes setores industriais. Possui operações no Brasil, Alemanha, Estados Unidos e México. Agência Brasil

    Isso significa que sua situação interessa a muito mais gente do que seus acionistas e credores.

    Uma grande empresa industrial conecta:

    fornecedores → trabalhadores → clientes → bancos → investidores → exportadores → indústria downstream.

    Por isso, uma crise financeira em uma empresa industrial importante pode produzir efeitos além de seu balanço.

    Mas a própria Braskem faz uma ressalva importante

    Segundo comunicado citado pela Agência Brasil, o processo de recuperação extrajudicial possui escopo estritamente financeiro.

    A empresa afirma que obrigações com fornecedores, clientes e demais stakeholders permanecem vigentes e continuam sendo cumpridas normalmente. Agência Brasil

    Essa informação é importante porque impede uma interpretação exagerada:

    “A Braskem entrou em recuperação, portanto suas operações acabaram.”

    Não.

    O problema central, neste momento, é a reestruturação financeira.

    O que acontece com os credores?

    Aqui está uma das partes mais interessantes.

    Imagine uma empresa com centenas de credores.

    Cada um quer receber.

    Mas, se todos tentarem executar suas dívidas simultaneamente, a empresa pode entrar em uma situação ainda pior.

    Um processo de reestruturação tenta coordenar esses interesses.

    O objetivo é encontrar uma estrutura que permita à empresa continuar existindo e, ao mesmo tempo, aumentar a possibilidade de recuperação dos credores.

    É um problema clássico de coordenação.

    Se todos agirem individualmente, o resultado pode ser pior para todos.

    E os acionistas?

    Eles assumem outro tipo de risco.

    Credores possuem prioridade contratual sobre acionistas.

    Por isso, em uma reestruturação financeira, o acionista pode sofrer uma perda significativa de valor mesmo que a empresa continue operando.

    Isso explica por que uma companhia pode continuar produzindo normalmente e, ainda assim, sua ação sofrer forte deterioração.

    Empresa operacionalmente viva não significa empresa financeiramente saudável.

    Essa é uma distinção que vale para qualquer negócio.

    O caso Braskem também levanta uma questão industrial

    A Braskem ocupa uma posição relevante na indústria petroquímica brasileira.

    Isso cria uma questão que vai além da empresa:

    como preservar capacidade produtiva estratégica sem transformar empresas problemáticas em problemas permanentes para o Estado?

    É uma questão clássica de política industrial.

    Uma empresa pode ser estrategicamente importante e, ainda assim, precisar passar por uma reestruturação dura.

    O fato de uma atividade ser relevante para a economia não elimina a necessidade de disciplina financeira.

    E existe uma questão ainda maior

    A indústria brasileira depende de empresas capazes de investir continuamente em:

    • energia;
    • matérias-primas;
    • tecnologia;
    • manutenção;
    • inovação;
    • capacidade produtiva.

    Empresas excessivamente alavancadas podem perder capacidade de investir justamente quando mais precisam modernizar suas operações.

    Por isso, uma reestruturação financeira bem-sucedida não deveria ser avaliada apenas pela redução da dívida.

    É preciso saber se ela permite que a empresa volte a investir.

    O que observar daqui para frente

    Os próximos passos serão mais importantes que o anúncio.

    Precisaremos acompanhar:

    1. quais credores participarão do acordo;
    2. qual será a nova estrutura da dívida;
    3. quais ativos poderão ser vendidos ou reorganizados;
    4. como ficará a estrutura de capital;
    5. qual será o impacto sobre os acionistas;
    6. se a empresa recuperará capacidade de investimento.

    Também haverá repercussão nos mercados.

    A B3 informou que os papéis da Braskem serão excluídos de determinados índices a partir de 25 de agosto em razão da listagem da companhia sob o título de “Recuperação Extrajudicial”. midias.diariodepernambuco.com.br

    A melhor maneira de interpretar a notícia

    Não é:

    “A Braskem quebrou.”

    E também não é:

    “Não há problema porque a empresa continua funcionando.”

    A realidade está entre as duas frases.

    A empresa continua operacional.

    Mas sua estrutura financeira precisa ser profundamente reorganizada.

    E essa é precisamente a função de uma reestruturação.

    Conclusão

    A história da Braskem é, no fundo, uma aula sobre uma diferença fundamental em finanças corporativas:

    uma empresa pode ser produtiva e, ao mesmo tempo, financeiramente vulnerável.

    Produzir mercadorias não garante solvência.

    Ter fábricas não garante liquidez.

    Ter ativos não significa necessariamente ter dinheiro no momento certo.

    O que importa é a relação entre fluxos de caixa, obrigações e tempo.

    A recuperação extrajudicial será bem-sucedida se conseguir transformar uma estrutura financeira insustentável em uma estrutura compatível com a capacidade econômica da empresa.

    E essa será a pergunta realmente importante:

    a reestruturação vai apenas adiar o problema ou permitirá que a Braskem volte a investir e gerar caixa de forma sustentável?

    Fontes e referências

    1. Agência Brasil, “Conselho aprova pedido de recuperação extrajudicial da Braskem”, 24 ago. 2026. Agência Brasil
    2. Comunicação da Braskem ao mercado, citada pela Agência Brasil. Agência Brasil
    3. Informações da B3 sobre a exclusão dos papéis da Braskem de índices acionários. midias.diariodepernambuco.com.br
    4. Histórico do processo de proteção financeira judicial da companhia. Agência Brasil
  • Tales de Mileto apostou numa colheita de azeitonas — e acabou ensinando uma lição sobre opções financeiras

    Tales de Mileto apostou numa colheita de azeitonas — e acabou ensinando uma lição sobre opções financeiras

    Há cerca de 2.500 anos, um filósofo grego usou uma previsão astronômica para comprar barato o direito de usar prensas de azeite. A história contada por Aristóteles antecipa uma ideia central da gestão de risco.

    Um filósofo pobre decidiu apostar em algo que ainda não existia

    Tales de Mileto não era conhecido por ser rico.

    Era conhecido por pensar.

    E isso, segundo uma história contada por Aristóteles, tornou-se um problema.

    Algumas pessoas passaram a ridicularizá-lo.

    Afinal, se filosofia fosse realmente tão útil, por que um filósofo era pobre?

    A provocação contém uma ideia bastante moderna:

    Se você é tão inteligente, por que não ficou rico?

    Tales decidiu responder.

    Não com um discurso.

    Com uma operação financeira.

    O inverno veio antes da colheita

    Tales teria observado, por meio de seus conhecimentos astronômicos, que a próxima colheita de azeitonas seria excepcional.

    O detalhe importante é que ele fez essa previsão antes de a colheita acontecer.

    Isso significava que havia uma oportunidade.

    Mas ainda não havia certeza.

    Os proprietários das prensas de azeite não sabiam se a colheita seria realmente abundante.

    Tales também não tinha dinheiro suficiente — nem precisava ter.

    Ele levantou uma pequena quantia e pagou depósitos para garantir o direito de contratar as prensas de azeite de Mileto e Quios quando chegasse a época da colheita.

    Aristóteles registra que ninguém competia por esses contratos naquele momento, porque ainda era inverno e a utilização das prensas estava distante. Assim, Tales conseguiu assegurar o direito de uso a preços baixos. Perseus

    Então esperou.

    A colheita chegou

    E a previsão estava certa.

    Houve uma grande produção de azeitonas.

    De repente, muita gente precisava exatamente daquilo que Tales havia reservado:

    as prensas.

    A demanda aumentou.

    A capacidade era limitada.

    E Tales controlava uma parcela muito grande dela.

    Aristóteles conta que ele passou então a alugar as prensas pelos preços que considerava adequados e conseguiu ganhar uma grande soma de dinheiro. O próprio filósofo usa a história para mostrar que seu método não era apenas uma curiosidade: tratava-se de um princípio geral de obtenção de riqueza. Perseus

    A história poderia terminar aí.

    Mas é justamente agora que ela fica interessante.

    Tales não comprou as azeitonas

    Ele comprou outra coisa.

    O direito de decidir depois.

    Essa diferença é fundamental.

    Se Tales tivesse comprado uma enorme quantidade de azeitonas antecipadamente, teria assumido diretamente o risco da colheita.

    Se a colheita fosse ruim, perderia dinheiro.

    Mas ele escolheu outra estratégia.

    Pagou relativamente pouco para garantir o direito de utilizar as prensas.

    Se a colheita fosse ruim, poderia simplesmente não exercer plenamente a oportunidade.

    Se fosse excelente, como previu, o direito se tornaria muito mais valioso.

    Essa estrutura se parece muito com aquilo que hoje chamamos de opção.

    O que é uma opção?

    Em termos simples, uma opção dá ao seu comprador um direito, mas não necessariamente uma obrigação, de realizar uma transação futura sob determinadas condições.

    É justamente essa assimetria que torna a opção interessante.

    O comprador pode ganhar muito se o cenário favorável ocorrer.

    Mas sua perda pode ficar limitada ao valor pago para adquirir o direito.

    A literatura sobre opções reais utiliza a história de Tales exatamente dessa maneira: como um exemplo antigo de aquisição de um direito sobre capacidade produtiva futura. Princeton University Press

    Mas há uma ressalva histórica importante

    Precisamos tomar cuidado.

    Seria exagerado escrever:

    “Tales inventou o mercado de opções.”

    Não sabemos disso.

    Aristóteles escreveu séculos depois do episódio e apresenta a história como um relato.

    Além disso, não podemos simplesmente transportar conceitos financeiros modernos para o século VI a.C. como se Tales estivesse calculando volatilidade implícita em uma planilha.

    O que podemos dizer é algo mais interessante:

    a estrutura econômica da história se parece com o princípio de uma opção.

    E essa interpretação é usada na literatura moderna de finanças e estratégia. Princeton University Press

    A grande ideia é a assimetria entre risco e oportunidade

    Imagine duas possibilidades.

    Colheita ruim:

    Tales perde o valor dos depósitos ou não consegue explorar plenamente as prensas.

    Colheita excelente:

    Tales possui acesso a uma capacidade escassa e pode capturar parte do valor criado pela demanda.

    O custo inicial é relativamente limitado.

    O ganho potencial é muito maior.

    Essa é uma característica fundamental das opções:

    o direito pode valer muito mais em determinados estados do mundo do que em outros.

    E existe outra ideia moderna escondida na história

    Informação.

    Tales acreditava saber algo que os outros não sabiam.

    Não necessariamente porque possuísse informação secreta.

    Ele tinha uma interpretação diferente dos sinais disponíveis.

    Sua vantagem estava na capacidade de transformar conhecimento astronômico em uma previsão econômica.

    Isso é muito mais próximo da economia moderna do que parece.

    Mercados são, em parte, mecanismos de transformação de informação em preços.

    Se alguém identifica antes dos outros uma mudança provável na oferta ou na demanda, pode encontrar uma oportunidade.

    Mas Tales não ganhou apenas porque previu corretamente

    Essa é uma distinção importante.

    Previsão correta, sozinha, não garante lucro.

    Se todos tivessem acreditado na previsão de Tales, os preços das prensas teriam subido antes da colheita.

    A oportunidade existia justamente porque:

    Tales acreditava em um cenário que o mercado ainda não havia precificado completamente.

    Ele encontrou uma combinação de:

    informação + tempo + capacidade limitada + contrato + demanda futura.

    É isso que transforma a história em uma pequena aula de finanças.

    A história também ensina sobre opções reais

    Hoje, empresas enfrentam decisões semelhantes.

    Uma companhia pode comprar um terreno para uma futura fábrica.

    Pode adquirir uma patente antes de saber se a tecnologia será comercialmente viável.

    Pode reservar capacidade logística.

    Pode investir em uma tecnologia experimental.

    Pode comprar uma empresa pequena para preservar a possibilidade de expansão futura.

    Em todos esses casos existe uma pergunta:

    Quanto vale ter o direito de decidir depois?

    Esse é o coração da teoria das opções reais.

    A empresa não está necessariamente comprando apenas um ativo.

    Está comprando flexibilidade.

    A melhor parte da história está no final

    Tales não queria necessariamente enriquecer.

    Aristóteles diz que, depois de demonstrar sua capacidade, ele abandonou aquela atividade.

    O dinheiro era uma prova.

    Não um objetivo permanente.

    A anedota é, portanto, uma história sobre economia, mas também sobre filosofia.

    Tales foi ridicularizado porque conhecimento e riqueza pareciam coisas diferentes.

    Sua resposta mostrou que poderiam estar conectados.

    Mas a ironia é que ele não precisava continuar acumulando riqueza para provar seu ponto.

    Ele queria demonstrar uma ideia:

    conhecimento pode ter valor econômico mesmo quando não parece imediatamente comercial.

    Mais de dois mil anos depois, essa continua sendo uma lição bastante atual.

    Fontes e referências

    1. Aristóteles. Política, Livro I, 1259a — relato sobre Tales de Mileto e as prensas de azeite. Perseus
    2. Copeland & Antikarov, literatura sobre real options, citada em obra acadêmica da Princeton University Press como referência para a interpretação financeira do episódio. Princeton University Press
    3. Literatura histórica sobre opções e gestão de risco que interpreta o episódio como uma das primeiras descrições conhecidas de uma opção sobre ativo real. Princeton University Press

  • A IA já está escrevendo econometria. A pergunta agora é outra: podemos confiar no resultado?

    Há uma mudança importante acontecendo na relação entre inteligência artificial e pesquisa econômica. Durante algum tempo, a discussão ficou concentrada em uma pergunta relativamente simples: os modelos de linguagem conseguem escrever código?

    A pergunta já está ficando velha.

    Um novo working paper do NBER, publicado em agosto de 2026 por Sebastian Galiani, Federico Ariel López e Raul A. Sosa, desloca a discussão para um problema muito mais interessante: o que acontece quando deixamos de usar a IA apenas como assistente de programação e passamos a dar a ela algum grau de autonomia para executar, verificar e corrigir o próprio código econométrico?

    Os resultados são suficientemente expressivos para merecer atenção.

    De chatbot para agente

    Os pesquisadores compararam diferentes formas de utilizar modelos de linguagem em tarefas de econometria aplicada. O experimento varia três dimensões: o software utilizado — Stata, R ou Python —, o tipo de prompting — zero-shot ou few-shot — e, principalmente, o grau de agência do sistema.

    A diferença fundamental está aqui.

    Um chatbot recebe uma solicitação, escreve um script e entrega o resultado.

    Um agente pode executar o código, verificar o que aconteceu, identificar problemas e tentar novamente.

    No benchmark utilizado pelos autores, passar do chatbot para um agente restrito elevou a taxa de sucesso das tarefas de 74% para 96%, com um custo adicional de aproximadamente oito centavos por execução.

    Esse número é muito mais importante do que parece.

    Não porque 96% signifique que a econometria possa ser automatizada. Não significa.

    Significa que a unidade econômica da automação está começando a mudar.

    O que realmente melhorou?

    Uma parte interessante do estudo é que o ganho não vem simplesmente de “um modelo mais inteligente”.

    A arquitetura de trabalho importa.

    Quando o sistema recebe autonomia limitada para executar e revisar o próprio código, diferenças que eram grandes entre Stata, R e Python praticamente desaparecem. Da mesma forma, o benefício do few-shot prompting é muito maior para o chatbot do que para o agente. Os autores interpretam esses resultados como evidência de que prompting e agência podem funcionar como substitutos em determinadas tarefas.

    Isso muda a pergunta que devemos fazer sobre ferramentas de IA.

    Em vez de perguntar:

    “Qual modelo escreve o melhor código?”

    talvez seja mais útil perguntar:

    “Qual arquitetura de trabalho produz o resultado mais confiável?”

    Essa é uma pergunta muito mais próxima da realidade profissional.

    O economista não desaparece. O trabalho do economista muda

    Existe uma tentação recorrente quando surgem ferramentas capazes de automatizar uma parte do trabalho intelectual: imaginar que a parte automatizada era justamente a parte mais importante.

    Na econometria, isso seria um erro.

    Escrever:

    regyx1x2x3reg y x1 x2 x3

    nunca foi a parte mais difícil de uma pesquisa.

    O problema começa antes.

    Por que essas variáveis?

    Qual é a hipótese causal?

    O tratamento é realmente exógeno?

    Existe viés de seleção?

    Qual é a unidade de análise?

    Há spillovers?

    O erro-padrão está corretamente especificado?

    A especificação é robusta?

    O efeito estimado tem interpretação econômica?

    E, sobretudo: o desenho de pesquisa responde à pergunta que estamos fazendo?

    Um agente pode ajudar tremendamente nas etapas mecânicas. Mas isso não transforma uma correlação em causalidade.

    Esse ponto merece ser enfatizado porque a própria pesquisa mostra que a IA pode ficar muito boa em executar tarefas econométricas sem necessariamente substituir o raciocínio econômico necessário para formulá-las.

    A verdadeira fronteira talvez seja o ciclo completo

    O avanço mais interessante não é a capacidade de gerar código.

    É a possibilidade de construir um ciclo:

    pergunta → dados → código → execução → diagnóstico → correção → teste de robustez → documentação.

    Se esse ciclo puder ser automatizado parcialmente, o ganho de produtividade para pesquisadores será enorme.

    Imagine, por exemplo, um pesquisador trabalhando com uma base administrativa de milhões de observações.

    Em vez de passar horas:

    • limpando variáveis;
    • verificando valores ausentes;
    • produzindo tabelas;
    • testando especificações;
    • criando gráficos;
    • documentando transformações;

    ele poderia delegar grande parte dessas operações a um agente.

    O tempo do pesquisador poderia ser deslocado para aquilo que realmente diferencia uma pesquisa de qualidade: formular uma boa pergunta, construir uma estratégia de identificação convincente e interpretar os resultados.

    Mas existe um problema muito maior escondido aí

    Quanto mais autônomo fica o agente, maior também fica o risco de erro silencioso.

    Um código que não roda é fácil de identificar.

    Um código que roda perfeitamente e produz uma resposta estatisticamente sofisticada para uma pergunta mal especificada é muito mais perigoso.

    Esse é um problema clássico da automação: ela reduz o custo de execução, mas pode reduzir também o custo de produzir resultados ruins.

    É por isso que o desenho do estudo é tão interessante. Ele não mostra simplesmente que “IA consegue fazer econometria”. Mostra que agência computacional altera o desempenho da IA em tarefas econométricas.

    A próxima fronteira, portanto, não será apenas aumentar a taxa de sucesso.

    Será construir mecanismos que permitam distinguir:

    código correto de pesquisa correta.

    São coisas completamente diferentes.

    O que isso significa para a pesquisa econômica

    Vejo pelo menos três consequências.

    A primeira é uma redução importante no custo de entrada para determinadas tarefas quantitativas.

    A segunda é uma provável aceleração do ciclo de pesquisa.

    A terceira, e talvez mais importante, é que conhecimento metodológico tende a ficar mais valioso, e não menos.

    Se a máquina consegue executar cinco especificações em segundos, o diferencial passa a ser saber quais cinco especificações fazem sentido.

    Isso vale para econometria, ciência de dados e, provavelmente, para praticamente qualquer área quantitativa.

    A IA pode estar tornando o código uma commodity.

    Isso torna o raciocínio por trás do código ainda mais importante.

    Fonte principal: Galiani, López e Sosa, AI Agents and Prompt Engineering in Econometric Coding, NBER Working Paper 35588, agosto de 2026.