Blog

  • A dívida pública brasileira ficou mais exposta à Selic. Por que isso importa?

    O Tesouro projeta que até 53% da dívida federal poderá estar ligada à Selic em 2026.

    Existe uma diferença importante entre ter uma dívida grande e ter uma dívida vulnerável a mudanças nos juros.

    O Brasil está enfrentando as duas questões ao mesmo tempo.

    O Tesouro Nacional revisou sua projeção e agora estima que os títulos públicos vinculados à taxa Selic poderão representar 49% a 53% da Dívida Pública Federal em 2026. A projeção anterior era de 46% a 50%. Em julho, essa participação já havia chegado a 51,1%.

    O problema não é simplesmente o percentual.

    É o mecanismo por trás dele.

    O que significa uma dívida ligada à Selic?

    Imagine que você tenha uma dívida de R$ 100 mil cuja remuneração acompanha uma taxa de juros.

    Se os juros sobem, sua despesa financeira sobe.

    Se os juros caem, ela diminui.

    Agora imagine isso em uma escala de trilhões de reais.

    É aproximadamente esse o problema que aparece quando uma parcela grande da dívida pública está ligada à taxa básica de juros.

    O governo precisa refinanciar sua dívida continuamente.

    Quando a taxa é alta, o custo financeiro aumenta.

    Por que o Tesouro está emitindo mais títulos desse tipo?

    A resposta é menos intuitiva do que parece.

    Em períodos de maior incerteza, investidores tendem a preferir títulos de prazo menor ou com remuneração flutuante porque eles ficam menos expostos às oscilações dos juros de mercado.

    O próprio Tesouro atribuiu o aumento da participação dos títulos flutuantes à combinação de volatilidade elevada e juros altos.

    É uma espécie de círculo.

    O governo precisa vender títulos.

    Os investidores querem determinados tipos de títulos.

    O Tesouro adapta sua estratégia de financiamento.

    O resultado pode ser uma composição de dívida mais sensível aos juros.

    Isso significa que o governo está quebrado?

    Não.

    Essa seria uma interpretação exagerada.

    A dívida pública é administrável quando o governo consegue refinanciá-la e quando sua trajetória é compatível com a capacidade de geração de receita e crescimento da economia.

    O problema aparece quando a combinação de:

    dívida elevada + juros elevados + crescimento baixo + resultado fiscal fraco

    começa a produzir uma trajetória pouco sustentável.

    É uma questão de dinâmica.

    A Selic entra diretamente nessa conta

    A Selic está em 14% ao ano.

    Ao mesmo tempo, a inflação em 12 meses estava em torno de 4,2% em meados de agosto.

    Isso significa que o Brasil continua com uma taxa real de juros muito elevada.

    Para o governo, isso tem consequência direta.

    Quanto maior o custo de financiamento, maior tende a ser a despesa com juros sobre a dívida.

    E quanto maior a parcela da dívida que acompanha a taxa básica, mais rapidamente esse efeito aparece.

    Existe uma diferença entre estoque e fluxo

    Esse é um detalhe que costuma desaparecer nas discussões sobre dívida pública.

    O governo possui um estoque de dívida.

    Mas o custo da dívida aparece continuamente como fluxo de juros.

    Se uma parte importante do estoque é refinanciada a juros altos, o custo anual pode aumentar.

    É parecido com uma empresa que possui um grande volume de empréstimos.

    Não basta saber quanto ela deve.

    É preciso saber:

    a que taxa?

    por quanto tempo?

    quando vence?

    é prefixado ou pós-fixado?

    há risco cambial?

    É exatamente por isso que gestores de dívida pública trabalham com composição e prazo, não apenas com o valor total.

    E o Brasil tem uma dívida grande

    A dívida pública bruta brasileira chegou a 81,9% do PIB, segundo os dados citados pela Reuters.

    A Dívida Pública Federal, por sua vez, chegou a R$ 9,289 trilhões em julho.

    São medidas diferentes e não devem ser misturadas.

    A dívida bruta do governo geral é uma medida ampla da posição fiscal.

    A Dívida Pública Federal corresponde às obrigações administradas pelo Tesouro Nacional.

    Essa distinção é importante para não transformar números diferentes em uma única estatística.

    O problema não é apenas o tamanho

    Imagine duas empresas.

    A primeira deve R$ 1 bilhão.

    A segunda também.

    Mas a primeira possui dívida de longo prazo, com taxa fixa e fluxo de caixa previsível.

    A segunda possui dívida de curto prazo, pós-fixada e precisa refinanciar grande parte dela todos os anos.

    As duas devem o mesmo valor.

    Mas enfrentam riscos muito diferentes.

    A mesma lógica vale para o governo.

    Por isso, a composição da dívida é tão importante.

    E aqui existe uma notícia ruim

    O Tesouro reduziu a previsão para a participação dos títulos prefixados e indexados à inflação.

    A estimativa para títulos ligados à inflação passou para 21% a 25%, contra 23% a 27% anteriormente.

    A projeção para prefixados caiu para 20% a 24%, ante 21% a 25%.

    A faixa prevista para títulos cambiais permaneceu em 3% a 7%.

    O resultado é uma dívida potencialmente mais concentrada em instrumentos sensíveis à taxa de juros.

    Mas existe uma notícia boa

    O Brasil possui um mercado doméstico de dívida relativamente desenvolvido.

    O Tesouro tem acesso a diferentes tipos de investidores e instrumentos.

    Além disso, o Plano Anual de Financiamento estabelece como objetivo de longo prazo reduzir gradualmente a participação de títulos flutuantes e aumentar instrumentos prefixados e indexados a preços.

    Portanto, a composição atual não é necessariamente uma decisão estrutural permanente.

    Ela também é uma resposta às condições de mercado.

    O que isso tem a ver com o cidadão comum?

    Muito.

    A dívida pública não é um assunto restrito ao Tesouro Nacional.

    Se o custo de financiamento do governo aumenta, existe pressão sobre o orçamento público.

    Isso pode reduzir espaço para outras despesas.

    Também pode manter os juros elevados por mais tempo, dependendo da interação entre política fiscal e monetária.

    E juros elevados afetam:

    crédito imobiliário, empréstimos, financiamento empresarial, consumo e investimentos.

    A dívida pública parece distante.

    Mas sua taxa de juros chega ao cotidiano.

    A questão central é fiscal

    É tentador tratar a notícia como um problema exclusivamente financeiro.

    Não é.

    A composição da dívida responde também à percepção dos investidores sobre o futuro.

    Se existe confiança de que a trajetória fiscal será sustentável, o Tesouro pode conseguir emitir títulos de prazo maior e com condições melhores.

    Se a incerteza aumenta, investidores podem preferir papéis mais curtos e indexados à Selic.

    Portanto, a composição da dívida também funciona como um termômetro das condições financeiras do país.

    O que devemos observar

    Três números serão particularmente importantes daqui para frente:

    A participação da dívida Selic.

    Se continuar aumentando, a sensibilidade do custo da dívida aos juros cresce.

    O resultado fiscal.

    Uma dívida elevada precisa ser acompanhada por uma trajetória fiscal capaz de estabilizá-la.

    A curva de juros.

    Não basta observar a Selic atual. O custo de financiamento do governo depende também das taxas esperadas para os próximos anos.

    A conclusão

    A notícia mais importante não é que 53% da dívida poderá estar ligada à Selic.

    É o que esse número revela.

    Em um ambiente de juros elevados e maior incerteza, o mercado está demandando uma composição de dívida mais sensível às taxas de curto prazo.

    Isso aumenta a importância da política fiscal.

    Se a inflação continuar cedendo e a Selic cair, a pressão diminui.

    Se os juros permanecerem elevados por mais tempo, a estrutura atual pode aumentar o custo de financiamento.

    Por isso, a dívida pública e a política monetária não podem ser analisadas separadamente.

    Quanto mais sensível é a dívida aos juros, mais caro fica errar na política fiscal.

    Fontes
    Tesouro Nacional, Plano Anual de Financiamento 2026.
    Tesouro Nacional, dados da Dívida Pública Federal e PAF 2026.
    Ministério da Fazenda, divulgação do Relatório Mensal da Dívida de julho de 2026.
    Reuters, “Brazil lifts forecast for share of interest-rate-linked debt to record high this year”, 26 ago. 2026.
  • A inflação desacelerou. Isso significa que a Selic pode cair mais rápido?

    O IPCA-15 veio abaixo das expectativas, mas o dado não resolve sozinho o problema do Banco Central.

    A inflação brasileira deu mais um sinal de alívio em agosto. O IPCA-15 caiu 0,40% no mês, depois de ter avançado 0,33% em julho. Em 12 meses, o índice passou de 4,52% para 4,24%, abaixo da expectativa de 4,34% dos economistas consultados pela Reuters.

    À primeira vista, parece uma notícia simples.

    Inflação menor significa que o Banco Central pode reduzir os juros.

    Mas a relação entre as duas coisas não é tão automática.

    O dado de agosto é bom. A questão é saber o quanto ele muda a trajetória da política monetária.

    O que aconteceu com os preços

    A queda do IPCA-15 foi relativamente disseminada.

    Habitação teve recuo de 1,41%, transporte caiu 1% e alimentação e bebidas recuaram 0,57%. Um dos fatores mais importantes para a habitação foi um desconto temporário na conta de energia relacionado à usina de Itaipu.

    Esse detalhe importa.

    Uma inflação menor pode resultar de uma melhora estrutural do processo inflacionário ou de fatores pontuais.

    Não é a mesma coisa.

    Se o preço da energia cai por uma razão específica e temporária, isso ajuda o índice do mês, mas não necessariamente significa que a economia passou a gerar menos pressão sobre os preços.

    É por isso que o Banco Central olha para mais do que o número cheio.

    O número que importa é a tendência

    Imagine uma pessoa que estava com febre de 39°C e agora está com 37,8°C.

    É uma melhora.

    Mas ainda não sabemos se ela está se recuperando definitivamente.

    Precisamos observar os próximos dias.

    Com a inflação acontece algo parecido.

    O IPCA-15 de agosto foi positivo para o cenário porque mostrou uma desaceleração mais forte que a esperada. Mas uma decisão de política monetária depende da trajetória dos preços, das expectativas, da atividade econômica e de outras variáveis.

    O Banco Central trabalha com uma meta de inflação de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. A inflação em 12 meses ainda está acima do centro da meta.

    Portanto, a notícia é boa.

    Mas não significa que o problema esteja resolvido.

    E a Selic?

    A Selic está atualmente em 14% ao ano, depois de quatro cortes consecutivos de 0,25 ponto percentual iniciados em março.

    A questão agora é se a melhora da inflação permite acelerar esse processo.

    Em princípio, inflação menor aumenta o espaço para cortes.

    Mas existe uma segunda variável importante:

    as expectativas.

    O Banco Central não olha apenas para a inflação que já aconteceu.

    Ele precisa tentar antecipar a inflação que virá.

    Se empresas, trabalhadores e investidores acreditarem que os preços continuarão subindo acima da meta, essa expectativa pode influenciar salários, preços e contratos.

    É por isso que uma inflação corrente menor pode coexistir com uma política monetária ainda cautelosa.

    O problema das expectativas

    Imagine uma empresa que precisa reajustar seus preços daqui a seis meses.

    Se ela acredita que a inflação será de 3%, provavelmente fará um reajuste diferente daquele que faria esperando 6%.

    A expectativa altera decisões presentes.

    É justamente por isso que credibilidade importa tanto na política monetária.

    Um Banco Central não precisa apenas reagir aos preços.

    Precisa convencer os agentes econômicos de que está disposto a manter a inflação sob controle.

    Há outra coisa importante: a atividade econômica

    Juros altos fazem duas coisas simultaneamente.

    Eles ajudam a reduzir a demanda.

    Mas também encarecem o crédito.

    Uma família pode adiar a compra de um carro.

    Uma empresa pode desistir de ampliar uma fábrica.

    Um consumidor pode preferir guardar dinheiro a tomar empréstimo.

    Essa redução da demanda ajuda a diminuir pressões inflacionárias.

    Mas tem um custo sobre a atividade econômica.

    Por isso, a política monetária é sempre uma questão de equilíbrio.

    O Banco Central não está tentando simplesmente produzir a menor inflação possível.

    Está tentando fazer com que a inflação converja para a meta sem produzir uma desaceleração desnecessariamente forte da economia.

    O IPCA-15 muda alguma coisa?

    Sim.

    Mas provavelmente muda mais a margem de segurança para cortes do que a direção da política.

    O dado mostra que a inflação está comportada em relação ao que se esperava para agosto.

    Isso melhora o ambiente para uma flexibilização monetária.

    Mas ainda é cedo para concluir que o Banco Central poderá acelerar fortemente os cortes.

    A próxima reunião do Copom está marcada para 15 e 16 de setembro de 2026.

    Até lá, novos dados de inflação, atividade, mercado de trabalho e expectativas poderão alterar a avaliação.

    O que realmente devemos acompanhar

    Mais importante que comemorar o IPCA-15 de agosto é observar se a melhora se sustenta.

    Quatro pontos merecem atenção:

    Inflação de serviços. É uma das partes mais importantes para avaliar pressões persistentes.

    Núcleos de inflação. Eles ajudam a retirar efeitos muito voláteis do índice cheio.

    Expectativas. Se continuarem acima da meta, o Banco Central terá menos espaço para acelerar.

    Atividade econômica. Uma desaceleração mais forte pode aumentar o espaço para cortes.

    O dado de hoje é uma peça do quebra-cabeça.

    Não é o quebra-cabeça inteiro.

    O que o investidor deveria entender

    Existe uma consequência prática.

    Se o mercado passar a acreditar que os juros cairão mais rapidamente, ativos de renda fixa prefixados e títulos de maior duration podem se beneficiar da queda das taxas futuras.

    Mas isso depende da interpretação do mercado.

    Se os próximos dados voltarem a mostrar pressão inflacionária, a expectativa pode se inverter.

    Por isso, investir olhando apenas para a Selic atual é insuficiente.

    É preciso acompanhar a curva de juros e as expectativas sobre a política monetária.

    A inflação melhorou. A história ainda não acabou

    O IPCA-15 de agosto é uma boa notícia.

    A inflação mensal caiu.

    A inflação em 12 meses desacelerou.

    O resultado veio abaixo das expectativas.

    Mas a Selic continua em 14%, e a inflação ainda está acima do centro da meta.

    A conclusão mais correta, portanto, não é:

    “Os juros vão cair rapidamente.”

    É mais simples:

    o cenário para novos cortes melhorou.

    Agora será preciso descobrir se essa melhora é persistente.

    Fontes
    IBGE, IPCA e IPCA-15, fonte oficial das estatísticas de inflação.
    Reuters, “Brazil’s inflation cools as prices post first monthly decline in a year”, 26 ago. 2026.
    Banco Central do Brasil, informações sobre política monetária e Copom.

  • O “computador” de 2.000 anos que ninguém imaginaria encontrar no mundo antigo

    O “computador” de 2.000 anos que ninguém imaginaria encontrar no mundo antigo

    O mecanismo de Anticítera usava engrenagens para representar ciclos astronômicos. Novas reconstruções continuam mostrando que a engenharia helenística era muito mais sofisticada do que a imagem tradicional da Antiguidade sugere.

    O objeto parecia impossível

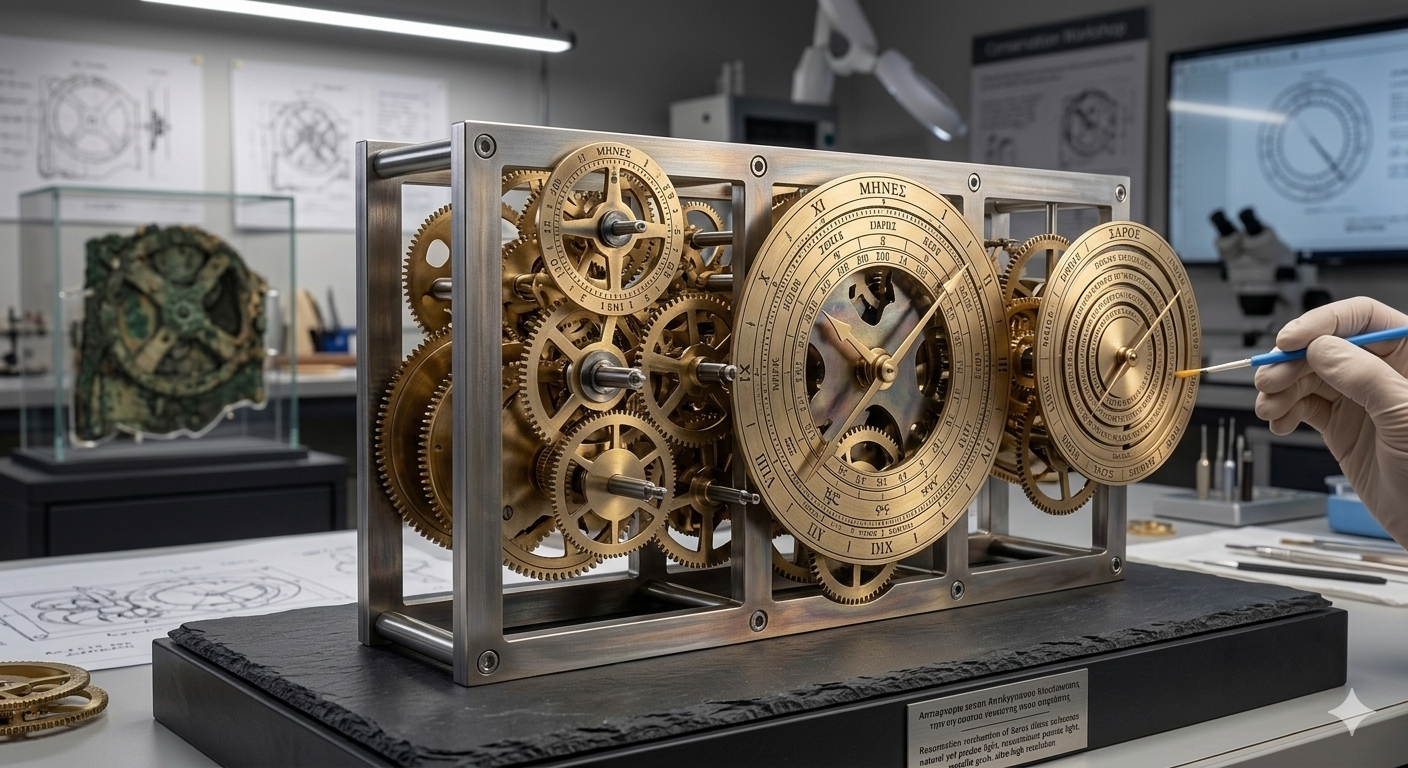
    Em 1900, mergulhadores encontraram um naufrágio próximo à ilha grega de Anticítera.

    Entre estátuas, vasos e outros objetos havia fragmentos de bronze.

    Pareciam restos de uma máquina.

    O problema era que ninguém esperava encontrar uma máquina daquele tipo.

    Ela possuía engrenagens.

    Muitas engrenagens.

    E havia inscrições.

    O objeto tinha sido produzido há aproximadamente dois mil anos.

    Durante décadas, o mecanismo foi um enigma

    À primeira vista, os fragmentos pareciam pequenos pedaços de metal corroído.

    Mas pesquisas posteriores mostraram que as peças faziam parte de um mecanismo muito mais sofisticado.

    Pesquisadores utilizaram:

    • fotografia;
    • radiografia;
    • tomografia computadorizada;
    • análise de inscrições;
    • reconstrução mecânica.

    O resultado foi extraordinário.

    O mecanismo podia representar diferentes ciclos astronômicos e calendáricos.

    Estudos publicados na Nature mostraram que ele utilizava relações matemáticas associadas a ciclos lunares e solares e possuía mecanismos relacionados à previsão de eclipses. Nature

    O que exatamente ele fazia?

    O mecanismo não “pensava”.

    Não tinha eletricidade.

    Não tinha software.

    Não tinha memória digital.

    Ele fazia algo diferente:

    transformava relações matemáticas em movimento físico.

    Se uma engrenagem gira determinada quantidade, outra engrenagem gira uma quantidade proporcional.

    Se uma engrenagem possui determinado número de dentes e se conecta a outra com outro número de dentes, a relação entre os movimentos é determinada.

    A matemática está incorporada no metal.

    Isso é computação.

    Um exemplo simples

    Imagine duas engrenagens.

    A primeira possui 10 dentes.

    A segunda possui 20.

    Para cada volta da primeira, a segunda gira meia volta.

    Não precisamos calcular isso toda vez.

    A própria estrutura física realiza o cálculo.

    Essa é a ideia fundamental de um mecanismo analógico:

    a relação matemática está incorporada na máquina.

    O mecanismo de Anticítera levou essa lógica a uma escala extraordinariamente sofisticada.

    A astronomia antiga era muito mais matemática do que imaginamos

    Uma das grandes surpresas do mecanismo é a quantidade de conhecimento necessário para construí-lo.

    Os pesquisadores identificaram mecanismos relacionados a:

    • calendário;
    • ciclos lunares;
    • ciclos solares;
    • eclipses;
    • períodos astronômicos.

    Um dos ciclos mais conhecidos é o ciclo metônico.

    Aproximadamente:

    235 meses lunares ≈ 19 anos solares.

    O mecanismo incorporava essa relação em sua estrutura de engrenagens. ScienceDirect

    Isso mostra algo importante.

    O conhecimento astronômico não estava apenas escrito em tabelas.

    Ele podia ser materializado em uma máquina.

    E os eclipses?

    Outro conjunto de engrenagens estava associado ao ciclo de Saros.

    O ciclo compreende aproximadamente 223 meses lunares, correspondendo a cerca de 18 anos.

    Ele pode ser utilizado para acompanhar a recorrência de eclipses.

    O mecanismo incorporava essa lógica em um mostrador espiral. ScienceDirect

    Isso significa que um usuário poderia girar uma manivela e observar como determinados eventos astronômicos se relacionavam ao calendário.

    Não era uma previsão baseada em inteligência artificial.

    Era uma previsão baseada em astronomia matemática transformada em mecânica.

    A nova pesquisa de 2026 acrescenta outra peça

    Um trabalho publicado na Results in Engineering reexaminou o mostrador frontal do mecanismo a partir de uma nova leitura do anel de calendário.

    O estudo considera uma correspondência com um calendário lunar de 354 divisões, em vez de simplesmente assumir uma divisão solar de 365 dias.

    A partir daí, os autores desenvolveram três modelos conceituais de reconstrução do subsistema de datas e utilizaram análise quantitativa de engrenagens para verificar sua viabilidade. ScienceDirect

    O resultado é importante não porque “descobriu um novo computador”.

    Mas porque mostra como arqueologia e engenharia podem trabalhar juntas.

    Isso é engenharia reversa

    O mecanismo está incompleto.

    Partes desapareceram.

    Algumas engrenagens estão danificadas.

    Algumas funções não podem ser observadas diretamente.

    Então os pesquisadores fazem algo semelhante ao que um engenheiro faria ao receber uma máquina destruída:

    observam → medem → formulam hipóteses → constroem modelos → testam restrições.

    Mas existe uma dificuldade adicional.

    O modelo precisa ser compatível não apenas com as peças sobreviventes.

    Também precisa ser compatível com:

    • astronomia conhecida na época;
    • matemática disponível;
    • técnicas de fabricação;
    • inscrições;
    • dimensões;
    • relações entre engrenagens.

    É uma espécie de investigação forense tecnológica.

    E isso muda a maneira como vemos a Antiguidade

    Existe uma imagem comum da história:

    Antiguidade → ignorância

    Renascimento → descoberta

    Revolução Industrial → tecnologia

    século XX → ciência moderna.

    O mecanismo de Anticítera destrói essa linha simples.

    Civilizações antigas já possuíam conhecimento sofisticado de:

    • astronomia;
    • geometria;
    • engenharia;
    • metalurgia;
    • mecanismos;
    • observação sistemática.

    O que mudou ao longo dos séculos não foi simplesmente a existência de inteligência.

    Foi a escala, transmissão e institucionalização do conhecimento.

    O mecanismo também mostra que conhecimento pode desaparecer

    Esse talvez seja o aspecto mais fascinante.

    Imagine uma tecnologia sofisticada que deixa de ser produzida.

    Os especialistas desaparecem.

    Os métodos de fabricação deixam de ser transmitidos.

    As oficinas desaparecem.

    Os documentos são perdidos.

    Depois de algumas gerações, a tecnologia pode parecer impossível.

    É perfeitamente possível que o mecanismo de Anticítera seja apenas uma pequena janela para uma tradição tecnológica que foi muito maior.

    Não podemos afirmar isso como fato.

    Mas a existência do mecanismo mostra que o repertório tecnológico do mundo helenístico era capaz de produzir artefatos que, durante muito tempo, pareciam incompatíveis com o período.

    Por isso “primeiro computador” é uma boa metáfora — mas precisa de ressalva

    É comum chamar o mecanismo de Anticítera de:

    “o primeiro computador do mundo.”

    A expressão é útil.

    Mas não deve ser entendida literalmente.

    Um computador moderno executa instruções sobre representações abstratas de dados.

    O mecanismo de Anticítera era um dispositivo analógico mecânico especializado, projetado para representar relações astronômicas.

    A comparação funciona porque ambos utilizam uma estrutura física para realizar operações.

    Mas são tecnologias fundamentalmente diferentes.

    A lição moderna é maior que a máquina

    O mecanismo mostra algo importante sobre inovação.

    Uma tecnologia pode desaparecer.

    Mas conhecimento científico pode sobreviver em objetos.

    Uma engrenagem corroída pode conter uma equação.

    Uma inscrição pode conter uma instrução.

    Uma peça quebrada pode revelar uma arquitetura.

    Um artefato pode funcionar como um documento.

    Isso aproxima:

    arqueologia

    de

    engenharia

    de

    história da ciência.

    Conclusão

    O mecanismo de Anticítera é fascinante porque parece impossível apenas quando imaginamos que o passado era tecnologicamente simples.

    Ele não era.

    Os gregos antigos não tinham computadores eletrônicos.

    Mas tinham matemática, astronomia, metalurgia e engenheiros capazes de transformar relações abstratas em movimento.

    O mecanismo é uma prova material de que computação não começou com eletricidade.

    Começou, em certo sentido, quando seres humanos descobriram maneiras de fazer máquinas executar relações que antes precisavam ser calculadas mentalmente.

    E talvez essa seja a pergunta mais interessante deixada pelo objeto:

    quantas tecnologias que consideramos “modernas” são, na verdade, versões muito mais sofisticadas de ideias que seres humanos já haviam descoberto há milhares de anos?

    Fontes e referências

    1. Lin, Jian-Liang. “New reconstruction designs based on the Re-decrypt calendar dial on the front plate of Antikythera mechanism.” Results in Engineering, 2026, vol. 29, 108632. ScienceDirect
    2. Freeth, T. et al. “Decoding the ancient Greek astronomical calculator known as the Antikythera mechanism.” Nature, 2006. Nature
    3. Freeth, T. et al. “Calendars with Olympiad display and eclipse prediction on the Antikythera Mechanism.” Nature, 2008. ResearchGate
    4. Yan, H.-S.; Lin, J.-L. trabalhos de reconstrução mecânica do mecanismo de Anticítera. ScienceDirect
  • A inteligência artificial melhora o aprendizado? Um novo estudo sugere uma resposta muito menos confortável

    A inteligência artificial melhora o aprendizado? Um novo estudo sugere uma resposta muito menos confortável

    Uma meta-análise de 85 estudos encontrou efeito médio positivo da IA generativa na educação STEM, mas mostrou que esse resultado é altamente heterogêneo e pode desaparecer quando a IA substitui, em vez de ampliar, a atividade cognitiva do estudante.

    A pergunta está errada

    Nos últimos anos, a discussão sobre inteligência artificial na educação foi dominada por uma pergunta:

    “A IA melhora o aprendizado?”

    Parece uma boa pergunta.

    Mas talvez seja uma pergunta ruim.

    É como perguntar:

    “Calculadora melhora matemática?”

    Depende.

    Para uma criança aprendendo aritmética básica, entregar uma calculadora pode eliminar justamente o exercício mental que deveria desenvolver.

    Para um engenheiro fazendo cálculos complexos, a mesma calculadora pode aumentar drasticamente sua capacidade.

    O problema não é apenas a ferramenta.

    É o que a ferramenta faz com a atividade cognitiva do usuário.

    Uma nova meta-análise publicada em 25 de agosto ajuda a tornar essa discussão muito mais precisa.

    O tamanho da pesquisa impressiona

    Os pesquisadores fizeram uma revisão sistemática de estudos publicados depois de 2017.

    A busca foi realizada em bases como:

    • ERIC;
    • PsycINFO;
    • Web of Science.

    Depois de triagem e seleção, chegaram a 85 estudos elegíveis.

    Desses, 49 estudos, com 59 tamanhos de efeito, apresentavam condições adequadas para a meta-análise quantitativa. A maioria envolvia ensino superior e ferramentas de IA generativa baseadas em texto, como ChatGPT. Springer

    Isso é muito diferente de pegar um único experimento e concluir:

    “A IA funciona.”

    Aqui temos uma tentativa de olhar para o conjunto da literatura.

    O primeiro resultado parece excelente

    A meta-análise convencional encontrou um efeito geral positivo da IA generativa sobre resultados cognitivos em educação STEM.

    Se parássemos aqui, a manchete seria óbvia:

    “IA melhora a aprendizagem.”

    Mas os pesquisadores fizeram algo que uma boa ciência precisa fazer.

    Olharam para a qualidade e a consistência do efeito.

    E apareceu um problema enorme.

    Os estudos discordam muito entre si

    A heterogeneidade estatística chegou a I² = 96,32%.

    É um número muito alto.

    Significa que a diferença entre os resultados dos estudos não pode ser explicada simplesmente por erro amostral.

    Em outras palavras:

    a IA não está produzindo o mesmo efeito em todos os contextos.

    Em alguns experimentos, o resultado é positivo.

    Em outros, pequeno.

    Em outros, pode ser negativo.

    O contexto importa muito.

    Então os pesquisadores fizeram outra pergunta

    E se parte dos resultados positivos publicados estiver relacionada a viés de publicação?

    O problema é conhecido.

    Estudos que encontram resultados interessantes têm maior probabilidade de serem publicados do que estudos que encontram resultados nulos.

    Se isso acontece, a literatura publicada pode parecer mais positiva do que a realidade.

    Os autores utilizaram uma Robust Bayesian Meta-Analysis, conhecida como RoBMA, para testar essa possibilidade.

    O resultado foi particularmente interessante:

    o efeito positivo geral encontrado na meta-análise convencional pode ser explicado em grande parte pelo viés de publicação. Springer

    Isso não significa:

    “IA não funciona.”

    Seria uma interpretação errada.

    Significa algo mais importante:

    não temos evidência suficiente para dizer que simplesmente adicionar IA ao processo educacional produz um grande ganho cognitivo geral.

    Mas apareceu uma pista muito mais interessante

    Os autores encontraram diferenças importantes dependendo do tipo de atividade cognitiva realizada.

    A pesquisa utilizou o framework ISAR, que classifica a relação entre intervenção e atividade cognitiva em termos de:

    • inversão;
    • substituição;
    • ampliação;
    • redefinição.

    A ideia básica é perguntar:

    a IA está ajudando o aluno a fazer mais do que faria sozinho ou está fazendo o trabalho que o aluno deveria fazer?

    Essa distinção muda tudo.

    Imagine dois estudantes

    O primeiro recebe um problema de física.

    Ele tenta resolver.

    Depois usa a IA para:

    • verificar seu raciocínio;
    • encontrar um erro;
    • pedir uma explicação alternativa;
    • comparar métodos;
    • receber perguntas que o façam pensar.

    A IA está funcionando como uma espécie de tutor.

    O estudante continua fazendo o trabalho cognitivo.

    Agora imagine outro estudante.

    Recebe o mesmo problema.

    Copia para a IA.

    Recebe a solução.

    Entrega.

    Não precisou construir a resposta.

    Os dois utilizaram exatamente a mesma tecnologia.

    Mas o processo cognitivo foi completamente diferente.

    É aí que a meta-análise fica interessante

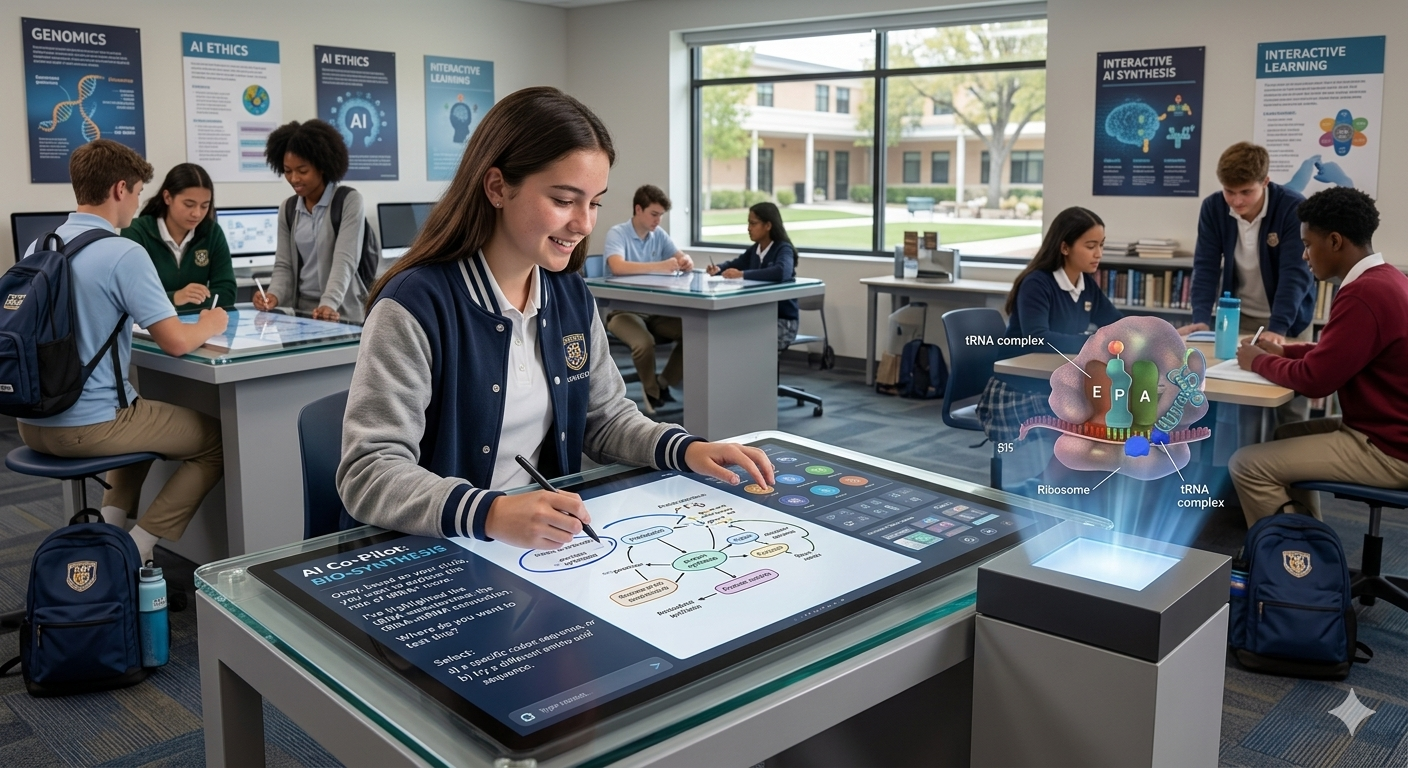
    Os autores concluem que a IA generativa parece mais promissora quando aumenta as atividades de aprendizagem dos estudantes, em vez de substituí-las.

    Quando a IA substitui a atividade cognitiva que deveria ser realizada pelo estudante, o resultado pode ser prejudicial. Springer

    Isso aproxima a discussão sobre IA de uma ideia muito antiga da educação:

    aprender exige atividade.

    Não basta receber informação.

    Informação não é conhecimento

    Esse talvez seja o ponto central.

    Uma pessoa pode pedir à IA:

    “Explique a teoria da vantagem comparativa.”

    Receber uma excelente explicação.

    Ler.

    Concordar.

    E continuar sem saber aplicar o conceito.

    Porque compreensão passiva não é necessariamente aprendizagem profunda.

    Para aprender economia, física ou programação, o aluno precisa também:

    • recuperar informação;
    • resolver problemas;
    • cometer erros;
    • receber feedback;
    • explicar conceitos;
    • comparar alternativas;
    • construir respostas.

    A IA pode ajudar em várias dessas etapas.

    Mas também pode eliminá-las.

    O risco da terceirização cognitiva

    Imagine um estudante que utiliza IA para escrever todos os textos.

    Ele pode terminar o semestre com textos melhores.

    Mas isso não significa necessariamente que tenha aprendido a escrever melhor.

    Essa distinção é fundamental.

    Produto final e aprendizagem são variáveis diferentes.

    Uma ferramenta pode melhorar o primeiro enquanto prejudica a segunda.

    É exatamente o tipo de confusão que uma avaliação educacional precisa evitar.

    E a pesquisa ainda tem limitações

    Os próprios autores são cautelosos.

    Variáveis importantes foram pouco reportadas nos estudos, incluindo:

    • alfabetização em IA;
    • habilidades metacognitivas;
    • qualidade dos prompts;
    • comportamento de verificação;
    • delegação de tarefas.

    Além disso, a evidência sobre desafios enfrentados pelos alunos e intervenções pedagógicas ainda foi considerada limitada e inconsistente. Springer

    Portanto, não estamos diante da palavra final sobre IA e educação.

    Estamos diante de uma fotografia importante de uma literatura ainda em desenvolvimento.

    A pergunta que deveríamos fazer nas escolas

    Em vez de:

    “Devemos permitir IA?”

    talvez seja melhor perguntar:

    “Quais atividades queremos que o aluno continue fazendo sozinho, quais podemos ampliar com IA e quais podem ser automatizadas?”

    Essa pergunta é muito mais útil.

    Porque não transforma a IA em vilã nem em solução mágica.

    Transforma-a em ferramenta.

    Isso vale para além da educação

    O mesmo problema aparece no trabalho.

    Uma IA que escreve um relatório pode aumentar produtividade.

    Mas uma IA que escreve todos os relatórios pode impedir que profissionais desenvolvam determinadas competências.

    Uma IA que programa pode aumentar a capacidade de um desenvolvedor experiente.

    Mas pode dificultar a formação de um iniciante se ele nunca precisar entender por que o código funciona.

    A questão é a mesma:

    automação aumenta capacidade ou substitui aprendizado?

    Conclusão

    A nova meta-análise não mostra que a inteligência artificial é boa ou ruim para a educação.

    Mostra algo mais útil:

    o efeito depende do que acontece com a atividade cognitiva do estudante.

    Quando a IA amplia o processo de aprendizagem, há evidências promissoras.

    Quando ela simplesmente substitui o trabalho intelectual que deveria ser realizado pelo aluno, o benefício pode desaparecer — ou até se transformar em prejuízo. Springer

    Isso muda completamente a discussão.

    O futuro da educação provavelmente não será decidido pela pergunta:

    “IA ou professor?”

    Será decidido por uma pergunta muito mais difícil:

    “Quais partes do processo de aprender devemos automatizar — e quais precisamos preservar justamente porque exigem esforço?”

    Fontes e referências

    1. Boolzen, C.; Kuhn, J.; Flegr, S.; Rott, E.-M.; Stausberg, N.; Küchemann, S. “Evidence of impact and interpretational limits of generative AI in STEM education: a systematic review and meta-analysis on cognitive learning outcomes.” Artificial Intelligence Review, publicado em 25 ago. 2026. Springer
    2. Revisão sistemática registrada previamente pelos autores e disponibilizada junto ao artigo.
  • O Estreito de Ormuz pode reabrir. Por que isso importa para o preço do petróleo no mundo inteiro?

    O Estreito de Ormuz pode reabrir. Por que isso importa para o preço do petróleo no mundo inteiro?

    Irã e Omã discutem um corredor temporário para restabelecer a navegação, enquanto o tráfego pelo estreito permanece muito abaixo do normal. A questão agora não é apenas militar: é logística, energética e inflacionária.

    O petróleo caiu. Mas a notícia não é simplesmente sobre petróleo

    Na manhã desta quarta-feira, 26 de agosto, o preço do petróleo caiu mais de US$ 2 por barril.

    O Brent chegou a recuar cerca de 2,5%, enquanto o WTI caiu mais de 2,5%. Yahoo Finanças

    A explicação imediata foi geopolítica:

    Irã e Omã voltaram a conversar sobre como permitir a navegação pelo Estreito de Ormuz.

    Parece uma notícia distante.

    Mas Ormuz é uma das passagens mais importantes da economia mundial.

    E é por isso que uma negociação entre dois países do Oriente Médio pode alterar o preço de combustíveis, fretes e energia em países que estão a milhares de quilômetros dali.

    O que está acontecendo em Ormuz?

    O Irã e Omã discutiram a criação de um corredor temporário de navegação pelo estreito.

    Também concordaram em trabalhar na retirada de minas da região.

    O ministro das Relações Exteriores de Omã afirmou que esperava anunciar em breve um corredor temporário e medidas práticas para restaurar a navegação segura. Reuters

    Mas há uma ressalva fundamental:

    o estreito ainda não está normalizado.

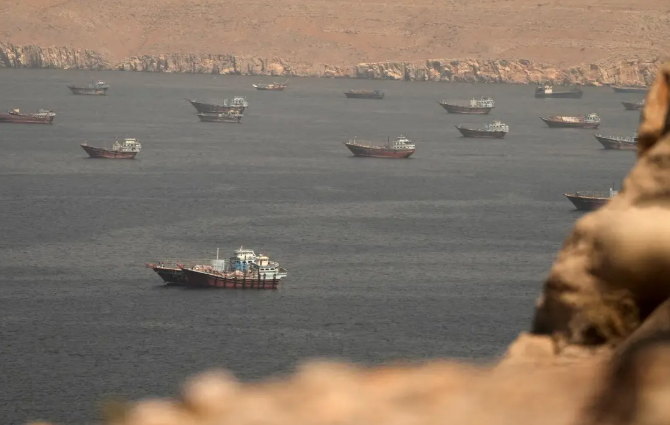
    Dados preliminares da Kpler indicaram que apenas cinco navios de commodities atravessaram Ormuz na terça-feira.

    A média dos dez dias anteriores era de 15.

    Ou seja:

    a notícia é de possível reabertura, não de reabertura efetiva. Reuters

    Essa distinção é essencial.

    Por que uma passagem tão estreita importa tanto?

    Porque a geografia criou um gargalo.

    O Estreito de Ormuz conecta o Golfo Pérsico ao Golfo de Omã e ao Oceano Índico.

    Antes da guerra, aproximadamente 20% dos embarques globais de petróleo e gás natural liquefeito passavam por essa rota. Reuters

    Não significa que 20% de todo o petróleo consumido no mundo fique necessariamente sem alternativa se Ormuz fechar.

    Existem estoques.

    Existem oleodutos alternativos.

    Existem rotas diferentes.

    Existem transferências de navio para navio.

    Mas significa que uma parcela muito grande da infraestrutura energética mundial foi construída em torno daquela passagem.

    Quando o gargalo desaparece, o mercado respira.

    Quando o gargalo se fecha, o risco aumenta.

    É aqui que entra o conceito de prêmio de risco

    Imagine duas situações.

    Na primeira, um navio consegue atravessar Ormuz com segurança previsível.

    Na segunda, o mesmo navio corre o risco de:

    • ser atacado;
    • ser detido;
    • ter sua carga apreendida;
    • enfrentar minas;
    • precisar de escolta;
    • esperar dias para atravessar;
    • alterar sua rota.

    Mesmo que a quantidade física de petróleo disponível seja a mesma, o custo econômico da operação mudou.

    Seguros ficam mais caros.

    Fretes podem aumentar.

    Empresas precisam manter mais estoque.

    Rotas alternativas podem ser utilizadas.

    E os agentes passam a exigir uma compensação maior pelo risco.

    Isso aparece nos preços.

    Por isso o petróleo caiu antes de o problema ser resolvido

    Mercados não esperam necessariamente que algo aconteça.

    Eles precificam probabilidades.

    Se os investidores acreditam que a navegação em Ormuz tem maior chance de normalização, parte do prêmio de risco desaparece.

    O preço pode cair antes de o primeiro navio atravessar regularmente o estreito.

    Foi exatamente o que aconteceu nesta quarta-feira.

    O Brent caiu para níveis próximos de US$ 86 por barril, enquanto o WTI recuou para perto de US$ 80. Yahoo Finanças

    Mas isso não significa que o mercado tenha declarado a crise encerrada.

    O número dos navios conta uma história diferente

    Na terça-feira, apenas cinco embarcações de commodities passaram pelo estreito.

    Na segunda, foram quatro.

    A média de dez dias era de 15.

    Isso mostra que a atividade continua muito abaixo do padrão esperado. Reuters

    Existe, portanto, uma diferença entre:

    expectativa de normalização

    e

    normalização operacional.

    A primeira já está afetando os preços.

    A segunda ainda não aconteceu.

    E o comércio encontrou maneiras de contornar o problema

    A interrupção de Ormuz não significa que todo o petróleo do Golfo ficou parado.

    A Saudi Aramco aumentou o uso de operações de transferência de petróleo entre navios fora do estreito, especialmente em áreas próximas a Fujairah, nos Emirados Árabes Unidos, e Sohar, em Omã.

    A empresa também realizou embarques de petróleo para a China utilizando essa estratégia logística. Reuters

    Isso é uma resposta típica a um gargalo:

    quando uma rota fica arriscada, o mercado tenta criar outra.

    Mas alternativas normalmente são mais caras e menos eficientes.

    E o Brasil?

    Aqui a questão fica especialmente interessante.

    O Brasil é produtor e exportador de petróleo.

    Isso cria uma situação diferente daquela de países fortemente dependentes de importações.

    Uma alta internacional do petróleo pode:

    prejudicar consumidores, porque combustíveis e derivados podem ficar mais caros;

    mas também

    beneficiar exportadores, porque aumenta a receita potencial das vendas externas.

    Existe, portanto, um efeito distributivo.

    Além disso, petróleo não afeta apenas gasolina.

    Ele influencia:

    • diesel;
    • transporte;
    • fretes;
    • produtos petroquímicos;
    • fertilizantes;
    • custos industriais;
    • inflação.

    Por isso, uma crise energética internacional pode chegar ao consumidor brasileiro mesmo que o país produza grande quantidade de petróleo.

    O verdadeiro risco é a persistência

    Um choque de petróleo pode ser absorvido se durar pouco.

    Empresas utilizam estoques.

    Consumidores ajustam comportamentos.

    Rotas alternativas são encontradas.

    Governos utilizam reservas.

    O problema fica muito maior quando a interrupção se prolonga.

    Nesse caso, o choque pode começar a se espalhar:

    petróleo → combustíveis → transporte → custos → preços → inflação.

    É justamente por isso que bancos centrais acompanham petróleo mesmo quando não conseguem controlá-lo.

    A negociação de hoje é importante, mas não é um acordo de paz

    Essa distinção também merece atenção.

    Irã e Omã estão discutindo um mecanismo de navegação.

    Isso não significa que Teerã e Washington tenham resolvido suas divergências.

    A Reuters informa que os esforços diplomáticos para um acordo mais amplo continuam travados e que o risco para a navegação permanece elevado. Reuters

    Portanto, a possibilidade de um corredor temporário pode reduzir o risco econômico sem necessariamente encerrar o conflito político.

    A pergunta que o mercado está fazendo

    Não é:

    “Ormuz abriu?”

    A pergunta é:

    “Qual é a probabilidade de a navegação voltar a um nível suficientemente normal para reduzir permanentemente o prêmio de risco do petróleo?”

    Essa pergunta é muito mais sofisticada.

    Porque envolve:

    • diplomacia;
    • segurança;
    • logística;
    • seguros;
    • capacidade portuária;
    • rotas alternativas;
    • estoques;
    • comportamento das empresas.

    Conclusão

    O Estreito de Ormuz mostra como a economia mundial depende de pontos geográficos que quase nunca aparecem no cotidiano das pessoas.

    Uma passagem marítima relativamente estreita pode influenciar:

    petróleo → inflação → juros → transporte → indústria → consumo.

    As conversas entre Irã e Omã são, portanto, economicamente relevantes.

    Mas ainda não representam normalização.

    O mercado está antecipando uma possibilidade.

    Os navios ainda precisam confirmar essa possibilidade na prática.

    E essa é a diferença entre uma notícia diplomática e uma mudança econômica efetiva:

    a diplomacia pode reduzir o risco em uma manhã. A logística precisa de tempo para provar que o risco realmente caiu.

    Fontes e referências

    • Reuters, “Iran and Oman plan for temporary Hormuz corridor as impasse with US persists”, 26 ago. 2026. Reuters
    • Reuters, dados sobre o tráfego marítimo em Ormuz, 26 ago. 2026. Reuters
    • Reuters, preços do petróleo após as negociações Irã–Omã, 26 ago. 2026. Yahoo Finanças
    • Reuters, operações alternativas da Saudi Aramco fora de Ormuz.
  • A caixa de aço que mudou o mundo: como um simples contêiner ajudou a criar a globalização

    A caixa de aço que mudou o mundo: como um simples contêiner ajudou a criar a globalização

    Antes dos contêineres, carregar um navio era lento, caro e trabalhoso. A padronização de uma simples caixa transformou a logística e reduziu drasticamente o custo de movimentar mercadorias pelo planeta.

    Antes da caixa, existia um problema gigantesco

    Imagine um navio chegando ao porto.

    Dentro dele existem milhares de objetos:

    sacos de café, caixas, barris, peças, máquinas, tecidos, alimentos.

    Nada disso está necessariamente organizado em grandes unidades padronizadas.

    Cada mercadoria precisa ser retirada.

    Separada.

    Pesada.

    Transportada.

    Armazenada.

    Depois carregada novamente em caminhões ou vagões.

    E, quando chega ao destino, o processo começa outra vez.

    Durante séculos, esse foi o funcionamento normal do comércio marítimo.

    O problema não era o navio.

    Era tudo o que acontecia antes e depois dele.

    O porto era o gargalo

    Um navio podia atravessar um oceano relativamente rápido.

    Mas podia passar dias no porto.

    A carga era movimentada manualmente.

    Isso exigia milhares de trabalhadores e uma enorme quantidade de coordenação.

    Também havia perdas.

    Mercadorias podiam ser danificadas.

    Podiam desaparecer.

    Podiam ser armazenadas em lugares diferentes.

    E cada transferência entre meios de transporte aumentava custos.

    A logística internacional era, em grande medida, um problema de manuseio.

    Foi aí que apareceu uma ideia extremamente simples:

    E se, em vez de movimentarmos cada mercadoria, movimentássemos uma caixa padronizada contendo a mercadoria?

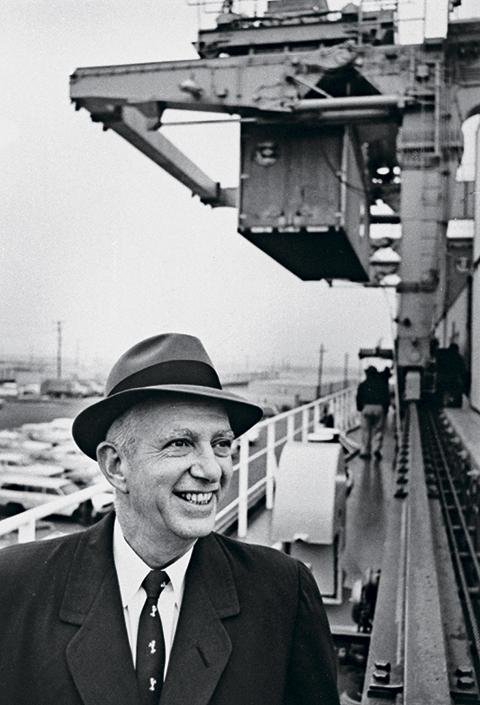
    A ideia não começou com Malcom McLean

    É importante corrigir uma simplificação comum.

    Malcom McLean não inventou do nada a ideia de transportar cargas em contêineres.

    Experimentos com unidades de carga padronizadas já existiam antes.

    Mas McLean foi fundamental para transformar a ideia em um sistema comercial intermodal em escala.

    Em 26 de abril de 1956, um antigo navio-tanque convertido, o Ideal X, saiu de Newark rumo a Houston carregando 58 caixas metálicas. Smithsonian Magazine

    A inovação não era simplesmente colocar caixas em um navio.

    Era fazer com que a mesma unidade pudesse:

    sair do caminhão → entrar no navio → sair do navio → entrar no trem → chegar ao destino.

    Sem abrir a caixa.

    Parece trivial hoje

    É justamente por isso que é difícil perceber o tamanho da inovação.

    Hoje vemos um contêiner e pensamos:

    “É apenas uma caixa.”

    Mas a caixa é apenas uma parte do sistema.

    Para funcionar, era necessário padronizar:

    • dimensões;
    • encaixes;
    • guindastes;
    • navios;
    • terminais;
    • caminhões;
    • vagões;
    • procedimentos;
    • contratos;
    • sistemas de informação.

    A verdadeira inovação foi criar uma linguagem física comum para diferentes meios de transporte.

    Isso é economia institucional

    Aqui a história fica mais interessante.

    Imagine que cada empresa utilize caixas diferentes.

    Uma transportadora tem um padrão.

    Outra tem outro.

    Um porto utiliza determinado equipamento.

    Outro não.

    Um navio aceita uma dimensão.

    Outro não.

    A interoperabilidade desaparece.

    A tecnologia existe, mas o sistema não funciona.

    Por isso, a padronização foi tão importante quanto a própria caixa.

    A containerização mostra uma ideia central da economia:

    uma tecnologia pode se tornar muito mais valiosa quando outras pessoas adotam o mesmo padrão.

    É o que hoje chamaríamos de efeito de rede.

    O custo caiu drasticamente

    O impacto econômico foi enorme.

    Antes da containerização, o transporte e o manuseio de cargas podiam representar uma parcela significativa do valor de determinados produtos.

    Uma análise histórica baseada no trabalho de Marc Levinson registra que, em algumas mercadorias, o frete podia representar até 25% do custo. O novo sistema reduziu drasticamente o custo de movimentação. Em um exemplo citado por estudos históricos, o custo de carregar um navio com o sistema de contêineres chegou a cerca de 15,8 centavos por tonelada imperial, contra US$ 5,83 para carga solta comparável — uma redução de aproximadamente 97% naquele processo específico. cdbb.cam.ac.uk

    Isso é extraordinário.

    Porque pequenas reduções de custo podem mudar decisões econômicas.

    Mas reduções enormes podem mudar geografias inteiras.

    A fábrica não precisava mais ficar perto do consumidor

    Imagine uma fábrica produzindo uma peça.

    Antes, se transportar a peça por milhares de quilômetros fosse extremamente caro, fazia sentido produzir perto do mercado consumidor.

    Depois da queda dos custos logísticos, essa restrição diminuiu.

    A empresa poderia:

    produzir em outro país,

    enviar para outro continente,

    montar em outro lugar,

    e vender globalmente.

    Foi assim que a logística começou a permitir cadeias produtivas muito mais fragmentadas.

    Uma peça poderia ser produzida em um país.

    Outra, em outro.

    A montagem poderia ocorrer em um terceiro.

    O produto final poderia ser vendido em dezenas de mercados.

    O contêiner não criou sozinho a globalização

    Esse ponto precisa ser tratado com cuidado.

    Globalização não foi causada apenas por contêineres.

    Também dependeram dela:

    • acordos comerciais;
    • redução de tarifas;
    • avanços em telecomunicações;
    • aviação;
    • sistemas financeiros;
    • tecnologia da informação;
    • desenvolvimento industrial;
    • políticas econômicas.

    Mas a containerização reduziu uma das barreiras fundamentais:

    o custo físico de mover mercadorias.

    E quando um custo cai drasticamente, o conjunto de decisões possíveis muda.

    A China é um ótimo exemplo

    Uma economia pode produzir muito barato.

    Mas isso não é suficiente.

    É preciso colocar os produtos em mercados distantes.

    A expansão do transporte marítimo conteinerizado ajudou a tornar possível a integração de fábricas asiáticas a consumidores europeus e americanos em uma escala que seria muito mais difícil sob os custos logísticos anteriores.

    A globalização industrial das últimas décadas não pode ser compreendida sem essa infraestrutura.

    Existe uma lição sobre inovação aqui

    A inovação mais importante nem sempre é aquela que parece mais sofisticada.

    Não era necessário inventar uma inteligência artificial.

    Não era necessário descobrir um novo material.

    Não era necessário construir um motor revolucionário.

    Era preciso olhar para um processo antigo e perguntar:

    “Por que continuamos fazendo isso desse jeito?”

    A resposta revelou que uma enorme quantidade de trabalho era necessária apenas porque os sistemas não conversavam entre si.

    O contêiner resolveu o problema tornando a carga modular.

    Essa ideia aparece em muitos outros setores.

    Software funciona de maneira parecida

    Um programa pode ser muito útil.

    Mas se não consegue conversar com outros programas, seu valor é limitado.

    APIs.

    Protocolos.

    Formatos padronizados.

    Arquiteturas modulares.

    Tudo isso possui uma lógica semelhante à do contêiner.

    Uma interface comum permite que diferentes sistemas cooperem.

    O resultado pode ser muito maior que a soma das partes.

    E existe uma lição ainda mais profunda

    O contêiner não tornou o navio muito melhor.

    Tornou todo o sistema melhor.

    Essa diferença é fundamental.

    Muitas empresas tentam aumentar produtividade otimizando uma etapa isolada.

    Mas uma cadeia de produção pode continuar lenta se o gargalo estiver em outra parte.

    O navio pode ser extremamente rápido.

    Se o porto leva três dias para carregar, pouco importa.

    A fábrica pode produzir milhões de unidades.

    Se o transporte é caro, pouco importa.

    A tecnologia precisa ser pensada como sistema.

    A caixa de aço mudou a geografia econômica

    Hoje, contêineres parecem tão banais que desapareceram da nossa percepção.

    Mas eles estão por trás de uma parte enorme da economia moderna.

    Quando compramos:

    um celular,

    um brinquedo,

    uma peça automotiva,

    uma máquina,

    um eletrodoméstico,

    um produto importado,

    é muito provável que em algum momento sua cadeia logística tenha passado por um contêiner.

    É uma infraestrutura invisível.

    E talvez seja justamente isso que torna sua história tão interessante.

    Conclusão

    A história do contêiner é uma história sobre inovação.

    Mas não sobre inovação no sentido glamouroso.

    É uma história sobre padronização, custos de transação e coordenação.

    Uma caixa de aço não parecia capaz de transformar o mundo.

    Mas, ao permitir que navios, trens e caminhões utilizassem a mesma unidade de carga, ela eliminou enormes quantidades de trabalho desnecessário e reduziu drasticamente o custo de movimentar mercadorias.

    A consequência foi muito maior do que logística.

    Mudou onde as empresas podiam produzir.

    Mudou onde as pessoas podiam comprar.

    Mudou as cadeias produtivas.

    Mudou o comércio internacional.

    E ajudou a tornar possível a economia global que hoje consideramos normal.

    A lição talvez seja simples:

    às vezes, a inovação mais poderosa não cria uma coisa nova. Ela elimina uma dificuldade que todos haviam aprendido a considerar normal.

    Fontes e referências

    1. Levinson, Marc. The Box: How the Shipping Container Made the World Smaller and the World Economy Bigger. Princeton University Press. trid.trb.org
    2. Smithsonian Institution, “The Now-Ubiquitous Shipping Container Was an Idea Before Its Time”, 2017. Smithsonian Magazine
    3. Smithsonian Institution, “Cargo Ships Keep Getting Bigger, and Infrastructure Is Racing to Keep Up” — histórico do Ideal X e da containerização. Smithsonian Magazine
    4. Cambridge Centre for Digital Built Britain, análise baseada em The Box, sobre a redução dos custos de transporte proporcionada pela containerização. cdbb.cam.ac.uk
    5. Transportation Research Board, referência bibliográfica sobre The Box e os efeitos econômicos da containerização.
  • A Braskem entrou em recuperação extrajudicial. O que isso significa? E por que importa para a economia brasileira?

    A Braskem entrou em recuperação extrajudicial. O que isso significa? E por que importa para a economia brasileira?

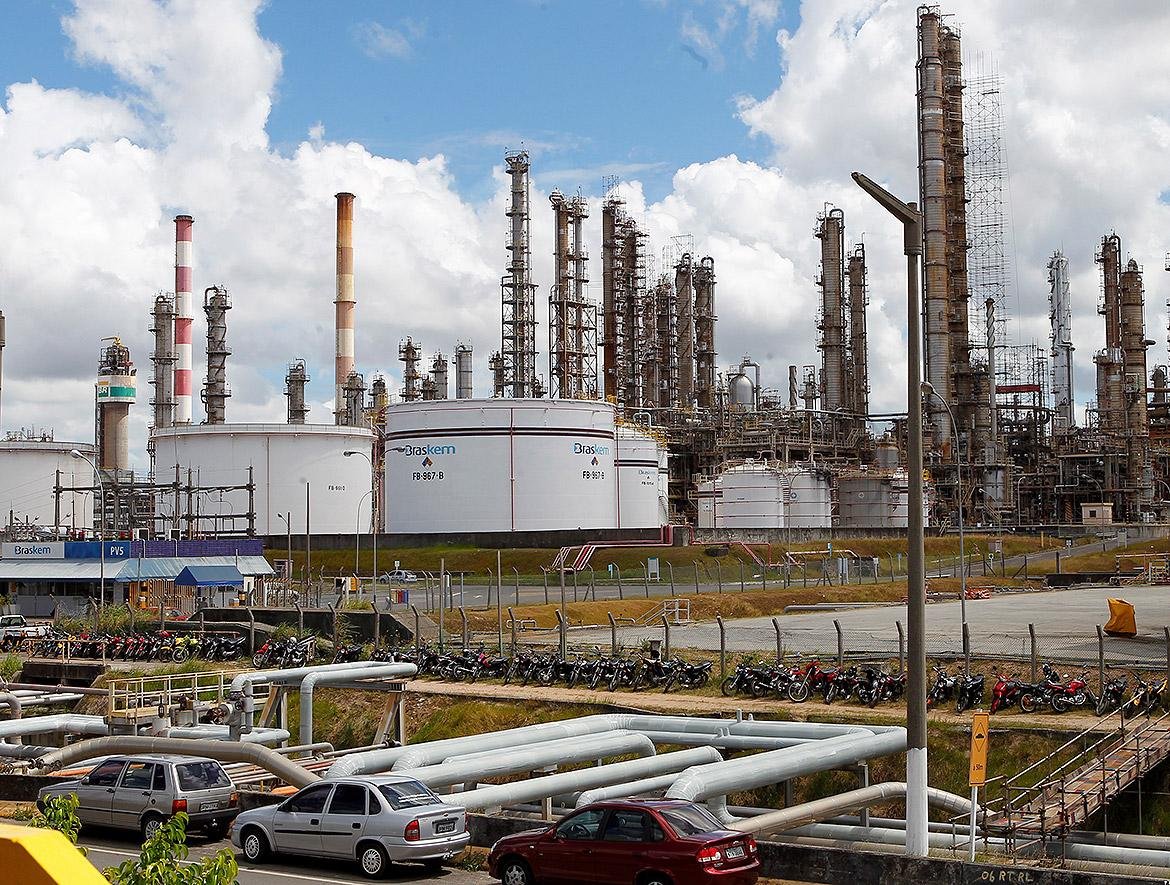
    A petroquímica tem cerca de US$ 10,9 bilhões em dívidas no Brasil. A decisão não significa que a empresa parou de funcionar, mas revela a dimensão de um problema financeiro que envolve credores, acionistas e uma das maiores cadeias industriais do país.

    Recuperação extrajudicial não significa “empresa fechando”

    A expressão assusta.

    Recuperação extrajudicial.

    Para quem não acompanha o mundo empresarial, ela pode parecer sinônimo de falência.

    Não é.

    A recuperação extrajudicial é um mecanismo utilizado para reorganizar determinadas dívidas de uma empresa por meio de um acordo com credores, dentro de um processo juridicamente estruturado.

    A empresa continua existindo.

    Continua operando.

    Continua produzindo.

    O problema está em outro lugar:

    a estrutura de suas obrigações financeiras deixou de ser sustentável nas condições atuais.

    É justamente essa a situação anunciada pela Braskem.

    O tamanho da dívida ajuda a entender a gravidade

    A companhia reconhece cerca de US$ 10,9 bilhões em dívidas no Brasil, aproximadamente R$ 56 bilhões pelo câmbio de 24 de agosto.

    O conselho aprovou o ajuizamento do pedido para criar um ambiente jurídico que permita negociar e implementar a reestruturação. Agência Brasil

    Mas existe uma distinção importante:

    dívida não é automaticamente prejuízo.

    Uma empresa pode ter dívida elevada e continuar saudável se conseguir gerar caixa suficiente para pagar juros e principal.

    O problema surge quando o fluxo de caixa esperado não é suficiente para cumprir as obrigações no ritmo originalmente contratado.

    É aí que começa uma crise de estrutura financeira.

    Pense em uma família

    Imagine uma pessoa que ganha R$ 20 mil por mês.

    Ela possui R$ 500 mil em dívidas.

    Isso parece muito.

    Mas, se as parcelas forem compatíveis com sua renda e seus ativos forem suficientes, a situação pode ser administrável.

    Agora imagine outra pessoa com a mesma dívida, mas que perdeu boa parte da renda.

    O número da dívida não mudou.

    O problema mudou.

    Por isso, para analisar uma empresa endividada, precisamos olhar para:

    dívida + juros + vencimentos + geração de caixa + ativos + perspectivas futuras.

    É a combinação que determina a solvência.

    O que aconteceu com a Braskem?

    A decisão de 24 de agosto não surgiu de repente.

    Em junho, a companhia já havia solicitado proteção financeira judicial, acolhida pela 2ª Vara de Falências e Recuperações Judiciais da Comarca da Capital de São Paulo.

    A proteção suspendeu por 60 dias a execução de determinadas dívidas.

    Esse prazo terminaria em 25 de agosto. Agência Brasil

    A recuperação extrajudicial surge, portanto, como parte de um processo mais amplo de reestruturação financeira.

    Não é um evento isolado.

    É uma nova etapa.

    E por que uma petroquímica importa tanto?

    Porque a Braskem não é apenas uma empresa financeira.

    Ela está no meio de diversas cadeias produtivas.

    A companhia produz resinas termoplásticas e outros produtos utilizados por diferentes setores industriais. Possui operações no Brasil, Alemanha, Estados Unidos e México. Agência Brasil

    Isso significa que sua situação interessa a muito mais gente do que seus acionistas e credores.

    Uma grande empresa industrial conecta:

    fornecedores → trabalhadores → clientes → bancos → investidores → exportadores → indústria downstream.

    Por isso, uma crise financeira em uma empresa industrial importante pode produzir efeitos além de seu balanço.

    Mas a própria Braskem faz uma ressalva importante

    Segundo comunicado citado pela Agência Brasil, o processo de recuperação extrajudicial possui escopo estritamente financeiro.

    A empresa afirma que obrigações com fornecedores, clientes e demais stakeholders permanecem vigentes e continuam sendo cumpridas normalmente. Agência Brasil

    Essa informação é importante porque impede uma interpretação exagerada:

    “A Braskem entrou em recuperação, portanto suas operações acabaram.”

    Não.

    O problema central, neste momento, é a reestruturação financeira.

    O que acontece com os credores?

    Aqui está uma das partes mais interessantes.

    Imagine uma empresa com centenas de credores.

    Cada um quer receber.

    Mas, se todos tentarem executar suas dívidas simultaneamente, a empresa pode entrar em uma situação ainda pior.

    Um processo de reestruturação tenta coordenar esses interesses.

    O objetivo é encontrar uma estrutura que permita à empresa continuar existindo e, ao mesmo tempo, aumentar a possibilidade de recuperação dos credores.

    É um problema clássico de coordenação.

    Se todos agirem individualmente, o resultado pode ser pior para todos.

    E os acionistas?

    Eles assumem outro tipo de risco.

    Credores possuem prioridade contratual sobre acionistas.

    Por isso, em uma reestruturação financeira, o acionista pode sofrer uma perda significativa de valor mesmo que a empresa continue operando.

    Isso explica por que uma companhia pode continuar produzindo normalmente e, ainda assim, sua ação sofrer forte deterioração.

    Empresa operacionalmente viva não significa empresa financeiramente saudável.

    Essa é uma distinção que vale para qualquer negócio.

    O caso Braskem também levanta uma questão industrial

    A Braskem ocupa uma posição relevante na indústria petroquímica brasileira.

    Isso cria uma questão que vai além da empresa:

    como preservar capacidade produtiva estratégica sem transformar empresas problemáticas em problemas permanentes para o Estado?

    É uma questão clássica de política industrial.

    Uma empresa pode ser estrategicamente importante e, ainda assim, precisar passar por uma reestruturação dura.

    O fato de uma atividade ser relevante para a economia não elimina a necessidade de disciplina financeira.

    E existe uma questão ainda maior

    A indústria brasileira depende de empresas capazes de investir continuamente em:

    • energia;
    • matérias-primas;
    • tecnologia;
    • manutenção;
    • inovação;
    • capacidade produtiva.

    Empresas excessivamente alavancadas podem perder capacidade de investir justamente quando mais precisam modernizar suas operações.

    Por isso, uma reestruturação financeira bem-sucedida não deveria ser avaliada apenas pela redução da dívida.

    É preciso saber se ela permite que a empresa volte a investir.

    O que observar daqui para frente

    Os próximos passos serão mais importantes que o anúncio.

    Precisaremos acompanhar:

    1. quais credores participarão do acordo;
    2. qual será a nova estrutura da dívida;
    3. quais ativos poderão ser vendidos ou reorganizados;
    4. como ficará a estrutura de capital;
    5. qual será o impacto sobre os acionistas;
    6. se a empresa recuperará capacidade de investimento.

    Também haverá repercussão nos mercados.

    A B3 informou que os papéis da Braskem serão excluídos de determinados índices a partir de 25 de agosto em razão da listagem da companhia sob o título de “Recuperação Extrajudicial”. midias.diariodepernambuco.com.br

    A melhor maneira de interpretar a notícia

    Não é:

    “A Braskem quebrou.”

    E também não é:

    “Não há problema porque a empresa continua funcionando.”

    A realidade está entre as duas frases.

    A empresa continua operacional.

    Mas sua estrutura financeira precisa ser profundamente reorganizada.

    E essa é precisamente a função de uma reestruturação.

    Conclusão

    A história da Braskem é, no fundo, uma aula sobre uma diferença fundamental em finanças corporativas:

    uma empresa pode ser produtiva e, ao mesmo tempo, financeiramente vulnerável.

    Produzir mercadorias não garante solvência.

    Ter fábricas não garante liquidez.

    Ter ativos não significa necessariamente ter dinheiro no momento certo.

    O que importa é a relação entre fluxos de caixa, obrigações e tempo.

    A recuperação extrajudicial será bem-sucedida se conseguir transformar uma estrutura financeira insustentável em uma estrutura compatível com a capacidade econômica da empresa.

    E essa será a pergunta realmente importante:

    a reestruturação vai apenas adiar o problema ou permitirá que a Braskem volte a investir e gerar caixa de forma sustentável?

    Fontes e referências

    1. Agência Brasil, “Conselho aprova pedido de recuperação extrajudicial da Braskem”, 24 ago. 2026. Agência Brasil
    2. Comunicação da Braskem ao mercado, citada pela Agência Brasil. Agência Brasil
    3. Informações da B3 sobre a exclusão dos papéis da Braskem de índices acionários. midias.diariodepernambuco.com.br
    4. Histórico do processo de proteção financeira judicial da companhia. Agência Brasil
  • O Brasil vai gastar mais de R$ 1 bilhão em um supercomputador de IA. O que isso realmente compra?

    O Brasil vai gastar mais de R$ 1 bilhão em um supercomputador de IA. O que isso realmente compra?

    O país está construindo uma infraestrutura de computação de escala internacional. Mas o verdadeiro desafio não será comprar a máquina, será transformar poder computacional em ciência, empresas e tecnologia nacional.

    A máquina é impressionante. Mas esse não é o ponto principal

    Imagine que alguém diga:

    “O Brasil vai construir um dos computadores mais poderosos do mundo.”

    A reação natural é pensar em tecnologia.

    Processadores.

    Chips.

    Cabos.

    Refrigeração.

    Data centers.

    Mas existe uma pergunta muito mais importante:

    O que um país consegue fazer quando passa a ter acesso a uma quantidade muito maior de capacidade computacional?

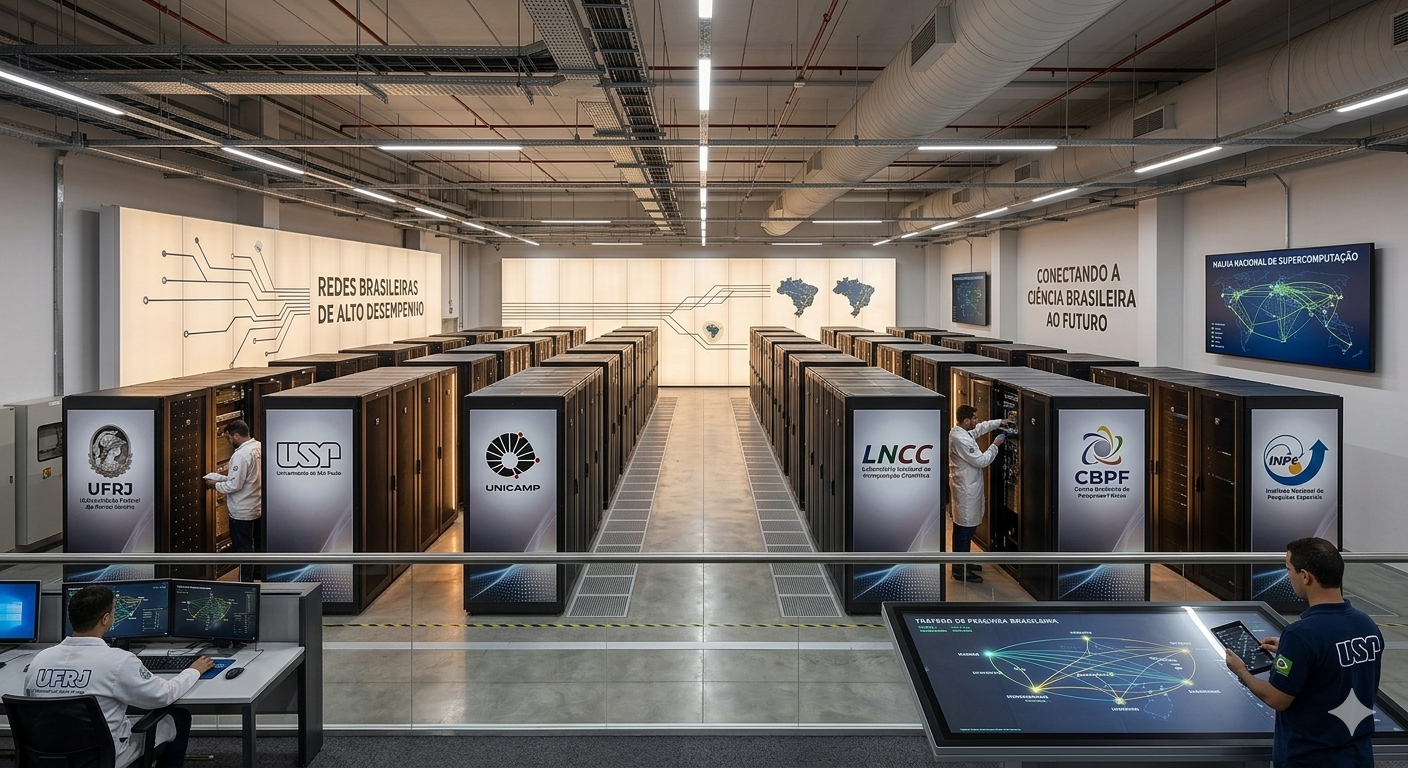
    Essa é a questão que está por trás do novo supercomputador de inteligência artificial que será instalado em Macaíba, na região metropolitana de Natal.

    O projeto está sendo conduzido tecnicamente pelo Laboratório Nacional de Computação Científica, o LNCC, vinculado ao Ministério da Ciência, Tecnologia e Inovação. A infraestrutura será instalada no Parque Científico e Tecnológico Augusto Severo e deverá ampliar substancialmente a capacidade brasileira de computação de alto desempenho. Serviços e Informações do Brasil

    Quanto poder computacional estamos falando?

    A máquina prevista para o Rio Grande do Norte deverá alcançar aproximadamente 7.200 petaflops.

    Um petaflop corresponde a um quatrilhão de operações de ponto flutuante por segundo.

    Na escala anunciada, estamos falando de aproximadamente 7,2 quintilhões de operações por segundo.

    A comparação ajuda a entender a dimensão do salto.

    O atual Santos Dumont, supercomputador operado pelo LNCC em Petrópolis, possui capacidade de cerca de 27 petaflops. Agência Brasil

    Isso não significa que a nova máquina será simplesmente “266 vezes melhor” em qualquer tarefa. Desempenho real depende de arquitetura, algoritmos, memória, comunicação entre componentes e do tipo de aplicação.

    Mas a diferença de escala mostra o tamanho da mudança pretendida.

    Por que inteligência artificial precisa de tanto computador?

    Modelos modernos de IA são extremamente intensivos em computação.

    Durante o treinamento, bilhões — e em alguns casos muito mais — de parâmetros precisam ser ajustados repetidamente com enormes quantidades de dados.

    Isso exige:

    • processadores especializados;
    • memória de alta velocidade;
    • redes de comunicação extremamente rápidas;
    • armazenamento;
    • energia;
    • sistemas sofisticados de refrigeração.

    E há um detalhe que costuma ser esquecido:

    computação também é infraestrutura econômica.

    Assim como uma estrada reduz o custo de transportar mercadorias, uma infraestrutura computacional adequada pode reduzir o custo e o tempo necessários para desenvolver determinados produtos científicos e tecnológicos.

    É aqui que a política pública fica interessante

    O governo brasileiro não está simplesmente comprando uma máquina.

    O projeto do LNCC prevê requisitos relacionados a transferência de tecnologia, capacitação de profissionais brasileiros e desenvolvimento de competências nacionais em software e inteligência artificial. O edital para a contratação da infraestrutura integrada prevê R$ 959,04 milhões para o objeto específico da seleção pública. Serviços e Informações do Brasil

    Essa distinção é importante.

    Um país pode comprar um equipamento extremamente sofisticado e continuar dependente de tecnologia estrangeira.

    Ou pode utilizar a compra como uma oportunidade para aprender.

    A segunda opção é muito mais interessante.

    Computador não é conhecimento

    Imagine duas universidades com acesso à mesma máquina.

    Uma possui pesquisadores capazes de desenvolver novos algoritmos, engenheiros capazes de otimizar modelos e empresas capazes de transformar pesquisa em produto.

    A outra simplesmente utiliza a máquina como uma ferramenta terceirizada.

    A capacidade física é igual.

    O resultado econômico será completamente diferente.

    Isso mostra uma das limitações de pensar desenvolvimento tecnológico apenas em termos de infraestrutura.

    Infraestrutura é uma condição necessária para determinados tipos de pesquisa.

    Não é suficiente para produzir inovação.

    O Brasil está tentando resolver três problemas simultaneamente

    O primeiro é capacidade computacional.

    Grandes modelos de IA exigem recursos que nem sempre estão disponíveis internamente.

    O segundo é dependência tecnológica.

    O próprio governo afirma que parte relevante do processamento de IA utilizado no Brasil ocorre fora do país. A ministra da Ciência, Tecnologia e Inovação, Luciana Santos, afirmou que cerca de 60% do processamento de IA brasileiro é realizado no exterior. Agência Brasil

    O terceiro é capital humano.

    A iniciativa prevê formação e capacitação de profissionais, com metas anunciadas de milhares de pessoas treinadas ao longo dos próximos anos. Agência Brasil

    Esses três elementos estão conectados.

    Sem computador, determinados projetos não podem ser executados.

    Sem pesquisadores e engenheiros, o computador não produz conhecimento.

    Sem empresas capazes de transformar conhecimento em produtos, a inovação não necessariamente chega à economia.

    E existe uma dimensão geográfica importante

    A escolha de Macaíba não é apenas uma questão de encontrar um terreno disponível.

    Uma instalação dessa dimensão precisa de:

    • energia elétrica;
    • refrigeração;
    • conectividade;
    • segurança;
    • espaço físico;
    • infraestrutura de operação;
    • proximidade com instituições científicas.

    O LNCC destaca justamente esses fatores na justificativa técnica da escolha do local. Serviços e Informações do Brasil

    Mas existe algo adicional.

    A infraestrutura aproxima uma grande capacidade computacional de um ecossistema científico do Nordeste.

    Isso pode produzir um efeito de concentração positiva:

    infraestrutura → pesquisadores → empresas → novos pesquisadores → inovação.

    Se funcionar, o benefício não será apenas computacional.

    Será regional.

    O risco é transformar o computador em símbolo

    Esse talvez seja o principal ponto crítico.

    É fácil medir o tamanho de um supercomputador.

    É fácil anunciar o valor do investimento.

    É fácil dizer que ele estará entre os mais poderosos do mundo.

    É muito mais difícil medir:

    • quantos artigos científicos adicionais foram produzidos;
    • quantas empresas nasceram;
    • quantas tecnologias foram desenvolvidas;
    • quanto tempo de pesquisa foi economizado;
    • quantas patentes foram geradas;
    • quanto investimento privado foi atraído;
    • quantos profissionais foram formados;
    • quantos modelos brasileiros passaram a ser treinados localmente.

    Mas são esses resultados que deveriam determinar se a política funcionou.

    A máquina pode ser uma política industrial disfarçada de infraestrutura

    Essa talvez seja a interpretação mais interessante.

    O projeto não trata apenas de computação.

    Ele envolve:

    infraestrutura + pesquisa + formação + transferência de tecnologia + inovação + empresas.

    Ou seja, possui características de uma política de desenvolvimento tecnológico.

    Isso nos leva a uma questão clássica das políticas públicas:

    o Estado deve apenas fornecer infraestrutura ou também tentar coordenar a formação de um ecossistema tecnológico?

    Não existe uma resposta simples.

    Mas o caso brasileiro oferece uma oportunidade de observar o experimento.

    O verdadeiro teste começa quando a máquina ligar

    A inauguração será importante.

    Mas não será o momento decisivo.

    O momento decisivo será alguns anos depois.

    Quando pudermos perguntar:

    O que o Brasil fez com esse computador que não conseguiria fazer antes?

    Se a resposta envolver novos medicamentos, modelos científicos, aplicações industriais, sistemas públicos, empresas de tecnologia, pesquisas climáticas e formação de pesquisadores, o investimento terá produzido algo muito maior que capacidade computacional.

    Se a resposta for apenas:

    “Temos um dos computadores mais poderosos do mundo”,

    teremos comprado uma máquina.

    Não necessariamente construído capacidade tecnológica.

    Essa diferença é fundamental.

    Conclusão

    O Brasil está entrando em uma disputa em que capacidade computacional começa a funcionar como infraestrutura estratégica, assim como energia, telecomunicações e logística.

    O novo supercomputador pode ser um passo importante.

    Mas a máquina, por si só, não produz soberania tecnológica.

    Ela oferece uma possibilidade.

    O verdadeiro trabalho será transformar essa possibilidade em conhecimento, pessoas, empresas e produtividade.

    E essa talvez seja a pergunta que deveríamos acompanhar nos próximos anos:

    quanto conhecimento brasileiro será produzido por cada real investido nessa máquina?

    Fontes e referências

    1. Laboratório Nacional de Computação Científica (LNCC), “LNCC conduz implantação de supercomputador de Inteligência Artificial que ampliará a capacidade computacional do Brasil”, 21 ago. 2026. Serviços e Informações do Brasil
    2. Agência Brasil, “RN vai abrigar supercomputador brasileiro de Inteligência Artificial”, 20 ago. 2026. Agência Brasil
    3. Agência Gov, “Brasil avança em infraestrutura própria para IA com supercomputador e nuvem nacional”, 21 ago. 2026. Agência Gov
    4. LNCC, informações sobre o supercomputador Santos Dumont. Serviços e Informações do Brasil
    5. Ministério da Ciência, Tecnologia e Inovação, Plano Brasileiro de Inteligência Artificial. Serviços e Informações do Brasil
  • Ulisses amarrou-se ao mastro por uma razão que a economia moderna demorou séculos para explicar

    Ulisses amarrou-se ao mastro por uma razão que a economia moderna demorou séculos para explicar

    A história das sereias, contada por Homero, pode ser lida como uma das melhores metáforas para entender autocontrole, compromisso prévio e decisões que fazemos hoje contra nós mesmos.

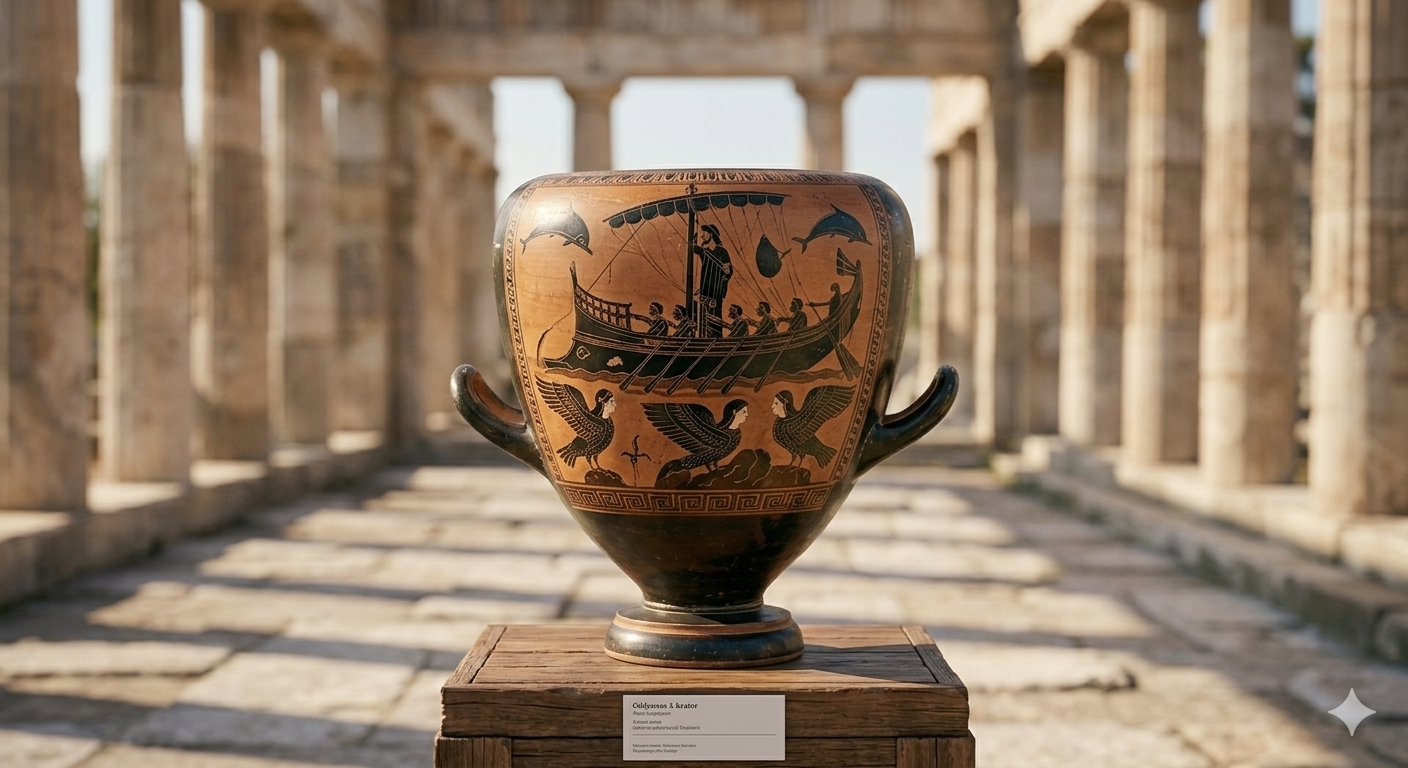
    Ulisses sabia que seria fraco

    Há uma cena famosa na Odisseia.

    Ulisses está navegando pelo Mediterrâneo.

    Em algum lugar adiante estão as sereias.

    Segundo o mito, o canto delas é tão sedutor que os marinheiros que o escutam são atraídos para a morte.

    Ulisses quer ouvir.

    Mas sabe que não deveria ceder.

    Então faz algo estranho.

    Ele manda os companheiros colocarem cera nos próprios ouvidos.

    Depois ordena:

    amarrem-me ao mastro.

    E acrescenta uma instrução ainda mais importante:

    mesmo que eu peça para ser solto, não me libertem.

    A cena é antiga.

    O problema é moderno.

    O problema não é não saber o que fazer

    Ulisses sabe.

    Ele sabe que ouvir o canto pode levá-lo à morte.

    Não falta informação.

    Não falta inteligência.

    Não falta planejamento.

    O problema é que ele sabe que seu comportamento futuro pode ser diferente de sua decisão presente.

    Hoje podemos encontrar exemplos disso em toda parte.

    “Na segunda-feira começo a dieta.”

    “Não vou gastar esse dinheiro.”

    “Vou estudar antes de abrir o celular.”

    “Não vou responder essa mensagem com raiva.”

    “Vou dormir cedo.”

    Enquanto estamos tranquilos, fazemos planos.

    Depois chega o momento concreto.

    E alguma coisa muda.

    O nosso “eu de agora” não é exatamente o mesmo que o “eu de depois”

    Essa é a ideia central.

    Imagine alguém que decide às 10h da manhã:

    “Hoje não vou comer doce.”

    Às 22h, depois de um dia cansativo, diante de uma sobremesa, a mesma pessoa pensa:

    “Só hoje.”

    O problema não é que ela tenha esquecido a decisão.

    Ela pode lembrar perfeitamente.

    O problema é que o valor atribuído às alternativas mudou.

    Em economia comportamental, isso se aproxima do problema de preferências temporalmente inconsistentes.

    O que parece ótimo quando estamos longe da tentação pode parecer muito menos importante quando a tentação está diante de nós.

    Foi isso que fascinou Jon Elster

    Em 1977, o filósofo e cientista social Jon Elster publicou o artigo “Ulysses and the Sirens: A Theory of Imperfect Rationality”.

    Depois, desenvolveu o tema no livro Ulysses and the Sirens, publicado originalmente em 1979.

    A ideia era simples e poderosa:

    às vezes, uma pessoa racionalmente planejadora precisa limitar sua própria liberdade futura para conseguir fazer aquilo que decidiu hoje. Sage Journals

    Isso parece paradoxal.

    Se liberdade é poder escolher, por que alguém escolheria ter menos opções?

    Porque mais opções no futuro podem produzir um resultado pior.

    O cartão de crédito é uma pequena sereia

    Imagine alguém que quer economizar.

    Ela poderia simplesmente prometer:

    “Vou gastar menos.”

    Mas existe uma estratégia diferente.

    Cancelar o cartão.

    Criar uma conta sem acesso imediato.

    Programar uma transferência automática para investimentos.

    Estabelecer uma penalidade para retirar o dinheiro.

    Em todos esses casos, a pessoa está fazendo algo parecido com Ulisses.

    O “eu presente” cria uma restrição para proteger o “eu futuro” contra uma decisão que ele sabe que poderá querer tomar.

    Isso é um commitment device — um mecanismo de compromisso prévio.

    O mecanismo aparece em instituições também

    Agora imagine uma sociedade.

    Um governo decide:

    “Não devemos deixar a política monetária ser alterada a cada pressão eleitoral.”

    Uma possível resposta institucional é criar um banco central com determinado grau de independência.

    A ideia é parecida:

    limitar hoje a liberdade de decisão futura para reduzir um problema previsível.

    Instituições podem funcionar como mecanismos de compromisso.

    A literatura sobre política pública usa justamente a metáfora de Ulisses para discutir como governos podem se proteger contra decisões de curto prazo que prejudicam objetivos de longo prazo. Brookings

    Mas existe um problema

    Se comprometer demais também pode ser ruim.

    Imagine que Ulisses tivesse ordenado:

    “Nunca mais me soltem.”

    A decisão seria inútil.

    Uma restrição pode resolver um problema e criar outro.

    Esse é um dos pontos importantes na literatura posterior sobre precommitment:

    o compromisso precisa ser suficientemente forte para resistir à tentação, mas não tão rígido a ponto de impedir uma adaptação racional a novas informações.

    É uma distinção importante.

    Isso aparece na sua vida mais vezes do que você imagina

    Você faz um compromisso prévio quando:

    • agenda uma transferência automática para investimentos;
    • deixa o celular fora do quarto;
    • bloqueia aplicativos durante o estudo;
    • compra alimentos saudáveis antes de sentir fome;
    • define um limite de gastos;
    • estabelece uma rotina antes de estar cansado;
    • publica uma meta para outras pessoas;
    • cria uma consequência para descumprir um compromisso.

    Tudo isso tem a mesma estrutura:

    decidir hoje como limitar o comportamento de amanhã.

    E há algo profundamente filosófico nisso

    Ulisses não venceu as sereias por ser mais forte que elas.

    Ele venceu porque não confiou na própria força futura.

    Isso é extraordinariamente sofisticado.

    Em vez de dizer:

    “Quando chegar a hora, serei disciplinado.”

    ele disse:

    “Quando chegar a hora, talvez eu não seja. Então vou me proteger de mim mesmo agora.”

    Essa talvez seja uma das ideias mais importantes da história.

    Disciplina pode ser uma questão de arquitetura

    Frequentemente tratamos autocontrole como uma característica moral.

    A pessoa disciplinada seria aquela que consegue resistir.

    A indisciplinada, aquela que não consegue.

    Mas a história de Ulisses oferece outra possibilidade:

    talvez pessoas inteligentes não tentem vencer todas as tentações diretamente.

    Elas constroem ambientes em que certas tentações se tornam mais difíceis de acessar.

    Isso aproxima a antiga história de conceitos contemporâneos de economia comportamental, psicologia e desenho institucional.

    Não é necessariamente uma questão de ter mais força de vontade.

    É uma questão de desenhar melhor o conjunto de escolhas disponíveis.

    A lição final

    Existe uma pergunta que vale a pena fazer antes de qualquer grande decisão:

    “O que eu, no futuro, vou desejar fazer quando estiver cansado, irritado, eufórico ou diante de uma recompensa imediata?”

    Se a resposta for diferente daquilo que você quer hoje, talvez a solução não seja confiar mais em si mesmo.

    Talvez seja criar uma regra.

    Um limite.

    Uma automatização.

    Uma consequência.

    Uma barreira.

    Um compromisso.

    Ulisses não eliminou as sereias.

    Não mudou o canto delas.

    Não tentou convencer a si mesmo de que elas não eram atraentes.

    Ele apenas reconheceu uma verdade desconfortável:

    o homem que toma uma boa decisão hoje pode ser exatamente a pessoa que tentará desfazê-la amanhã.

    E, às vezes, a melhor maneira de permanecer fiel a uma decisão é retirar do seu futuro a possibilidade de abandoná-la.

    Fontes e referências

    1. Homero. Odisseia, episódio das sereias.
    2. Elster, Jon. “Ulysses and the Sirens: A Theory of Imperfect Rationality.” Social Science Information, 1977. Sage Journals
    3. Elster, Jon. Ulysses and the Sirens: Studies in Rationality and Irrationality, 1979; posteriormente desenvolvido em Ulysses Unbound. Cambridge
    4. Artigos contemporâneos sobre precommitment e mecanismos de compromisso. Springer Nature
    5. Brookings Institution — aplicação do conceito de mecanismos de compromisso à política pública. Brookings
  • Tales de Mileto apostou numa colheita de azeitonas — e acabou ensinando uma lição sobre opções financeiras

    Tales de Mileto apostou numa colheita de azeitonas — e acabou ensinando uma lição sobre opções financeiras

    Há cerca de 2.500 anos, um filósofo grego usou uma previsão astronômica para comprar barato o direito de usar prensas de azeite. A história contada por Aristóteles antecipa uma ideia central da gestão de risco.

    Um filósofo pobre decidiu apostar em algo que ainda não existia

    Tales de Mileto não era conhecido por ser rico.

    Era conhecido por pensar.

    E isso, segundo uma história contada por Aristóteles, tornou-se um problema.

    Algumas pessoas passaram a ridicularizá-lo.

    Afinal, se filosofia fosse realmente tão útil, por que um filósofo era pobre?

    A provocação contém uma ideia bastante moderna:

    Se você é tão inteligente, por que não ficou rico?

    Tales decidiu responder.

    Não com um discurso.

    Com uma operação financeira.

    O inverno veio antes da colheita

    Tales teria observado, por meio de seus conhecimentos astronômicos, que a próxima colheita de azeitonas seria excepcional.

    O detalhe importante é que ele fez essa previsão antes de a colheita acontecer.

    Isso significava que havia uma oportunidade.

    Mas ainda não havia certeza.

    Os proprietários das prensas de azeite não sabiam se a colheita seria realmente abundante.

    Tales também não tinha dinheiro suficiente — nem precisava ter.

    Ele levantou uma pequena quantia e pagou depósitos para garantir o direito de contratar as prensas de azeite de Mileto e Quios quando chegasse a época da colheita.

    Aristóteles registra que ninguém competia por esses contratos naquele momento, porque ainda era inverno e a utilização das prensas estava distante. Assim, Tales conseguiu assegurar o direito de uso a preços baixos. Perseus

    Então esperou.

    A colheita chegou

    E a previsão estava certa.

    Houve uma grande produção de azeitonas.

    De repente, muita gente precisava exatamente daquilo que Tales havia reservado:

    as prensas.

    A demanda aumentou.

    A capacidade era limitada.

    E Tales controlava uma parcela muito grande dela.

    Aristóteles conta que ele passou então a alugar as prensas pelos preços que considerava adequados e conseguiu ganhar uma grande soma de dinheiro. O próprio filósofo usa a história para mostrar que seu método não era apenas uma curiosidade: tratava-se de um princípio geral de obtenção de riqueza. Perseus

    A história poderia terminar aí.

    Mas é justamente agora que ela fica interessante.

    Tales não comprou as azeitonas

    Ele comprou outra coisa.

    O direito de decidir depois.

    Essa diferença é fundamental.

    Se Tales tivesse comprado uma enorme quantidade de azeitonas antecipadamente, teria assumido diretamente o risco da colheita.

    Se a colheita fosse ruim, perderia dinheiro.

    Mas ele escolheu outra estratégia.

    Pagou relativamente pouco para garantir o direito de utilizar as prensas.

    Se a colheita fosse ruim, poderia simplesmente não exercer plenamente a oportunidade.

    Se fosse excelente, como previu, o direito se tornaria muito mais valioso.

    Essa estrutura se parece muito com aquilo que hoje chamamos de opção.

    O que é uma opção?

    Em termos simples, uma opção dá ao seu comprador um direito, mas não necessariamente uma obrigação, de realizar uma transação futura sob determinadas condições.

    É justamente essa assimetria que torna a opção interessante.

    O comprador pode ganhar muito se o cenário favorável ocorrer.

    Mas sua perda pode ficar limitada ao valor pago para adquirir o direito.

    A literatura sobre opções reais utiliza a história de Tales exatamente dessa maneira: como um exemplo antigo de aquisição de um direito sobre capacidade produtiva futura. Princeton University Press

    Mas há uma ressalva histórica importante

    Precisamos tomar cuidado.

    Seria exagerado escrever:

    “Tales inventou o mercado de opções.”

    Não sabemos disso.

    Aristóteles escreveu séculos depois do episódio e apresenta a história como um relato.

    Além disso, não podemos simplesmente transportar conceitos financeiros modernos para o século VI a.C. como se Tales estivesse calculando volatilidade implícita em uma planilha.

    O que podemos dizer é algo mais interessante:

    a estrutura econômica da história se parece com o princípio de uma opção.

    E essa interpretação é usada na literatura moderna de finanças e estratégia. Princeton University Press

    A grande ideia é a assimetria entre risco e oportunidade

    Imagine duas possibilidades.

    Colheita ruim:

    Tales perde o valor dos depósitos ou não consegue explorar plenamente as prensas.

    Colheita excelente:

    Tales possui acesso a uma capacidade escassa e pode capturar parte do valor criado pela demanda.

    O custo inicial é relativamente limitado.

    O ganho potencial é muito maior.

    Essa é uma característica fundamental das opções:

    o direito pode valer muito mais em determinados estados do mundo do que em outros.

    E existe outra ideia moderna escondida na história

    Informação.

    Tales acreditava saber algo que os outros não sabiam.

    Não necessariamente porque possuísse informação secreta.

    Ele tinha uma interpretação diferente dos sinais disponíveis.

    Sua vantagem estava na capacidade de transformar conhecimento astronômico em uma previsão econômica.

    Isso é muito mais próximo da economia moderna do que parece.

    Mercados são, em parte, mecanismos de transformação de informação em preços.

    Se alguém identifica antes dos outros uma mudança provável na oferta ou na demanda, pode encontrar uma oportunidade.

    Mas Tales não ganhou apenas porque previu corretamente

    Essa é uma distinção importante.

    Previsão correta, sozinha, não garante lucro.

    Se todos tivessem acreditado na previsão de Tales, os preços das prensas teriam subido antes da colheita.

    A oportunidade existia justamente porque:

    Tales acreditava em um cenário que o mercado ainda não havia precificado completamente.

    Ele encontrou uma combinação de:

    informação + tempo + capacidade limitada + contrato + demanda futura.

    É isso que transforma a história em uma pequena aula de finanças.

    A história também ensina sobre opções reais

    Hoje, empresas enfrentam decisões semelhantes.

    Uma companhia pode comprar um terreno para uma futura fábrica.

    Pode adquirir uma patente antes de saber se a tecnologia será comercialmente viável.

    Pode reservar capacidade logística.

    Pode investir em uma tecnologia experimental.

    Pode comprar uma empresa pequena para preservar a possibilidade de expansão futura.

    Em todos esses casos existe uma pergunta:

    Quanto vale ter o direito de decidir depois?

    Esse é o coração da teoria das opções reais.

    A empresa não está necessariamente comprando apenas um ativo.

    Está comprando flexibilidade.

    A melhor parte da história está no final

    Tales não queria necessariamente enriquecer.

    Aristóteles diz que, depois de demonstrar sua capacidade, ele abandonou aquela atividade.

    O dinheiro era uma prova.

    Não um objetivo permanente.

    A anedota é, portanto, uma história sobre economia, mas também sobre filosofia.

    Tales foi ridicularizado porque conhecimento e riqueza pareciam coisas diferentes.

    Sua resposta mostrou que poderiam estar conectados.

    Mas a ironia é que ele não precisava continuar acumulando riqueza para provar seu ponto.

    Ele queria demonstrar uma ideia:

    conhecimento pode ter valor econômico mesmo quando não parece imediatamente comercial.

    Mais de dois mil anos depois, essa continua sendo uma lição bastante atual.

    Fontes e referências

    1. Aristóteles. Política, Livro I, 1259a — relato sobre Tales de Mileto e as prensas de azeite. Perseus
    2. Copeland & Antikarov, literatura sobre real options, citada em obra acadêmica da Princeton University Press como referência para a interpretação financeira do episódio. Princeton University Press
    3. Literatura histórica sobre opções e gestão de risco que interpreta o episódio como uma das primeiras descrições conhecidas de uma opção sobre ativo real. Princeton University Press